Posts tonen met het label india. Alle posts tonen

20 december 2014

teach in India

afgelopen week hield en van onze collega's in Londen een teach in over zijn bezoek aan India.
O, wat zit het land vol mensen, is de trein relatief comfortabel
en moet je gelukkig prijzen bij een fatsoenlijk toilet. En jugaad natuurlijk. altijd verrassend, toch voordelig. de culture shock.
.

20 mei 2014

Modi versloeg Gandhi met originelere mode


Gandhi is 20 jaar jonger dan Modi en ziet er veel beter uit. Toch kon hij de jeugd niet voor zich winnen.
 

Modi was vele malen origineler met de mode http://qzprod.files.wordpress.com/2014/05/hats.jpg?w=600

India en Modi

De basis van de verkiezingsoverwinning van Modi was de enorme groei van deelstaat Gujarat dat hij 13 jaar lang op Chinese wijze deed opstoten in de vaart der volken. De groei waas er veel hoger en met 5% van de bevolking van India zorgde Gujarat nu voor 15% van de industriële productie en 22% van de export van India.
De industrialisatie van India was buiten Gujarat de laatste jaren (plaatje FT) erg in het slop gekomen.

Modi heeft nu de meerderheid in het lagerhuis, maar niet bij het hogerhuis. Dit kan heel wat hervormingen tegenhouden. Men verwacht daarom niet dat de economische groei snel kan aantrekken. Maar het is onduidelijk of de individuele staten wel zo uit zijn op extra lage groei of dat ze mee willen gaan met de hervormingen van Modi. Het recept van groei van gujarat is eenvoudig: veel investeringen in infrastructuur en veel investeringen door het bedrijfsleven, het Chinese recept. Men weet dat dit ook buiten Gujarat werkt.
Vergeven zijn de misdaden tegen de mensheid die Modi gepleegd heeft door een oogje dicht te knijpen toen een volksopstand na een paar honderd hindoedoden 10.000 islamieten het loodje mochten leggen. Modi was daarom ongewenst in de VS. maar als staatshoofd mag je gerust misdaden tegen de mensheid gepleegd hebben, dus hij is nu van harte welkom volgens Obama.

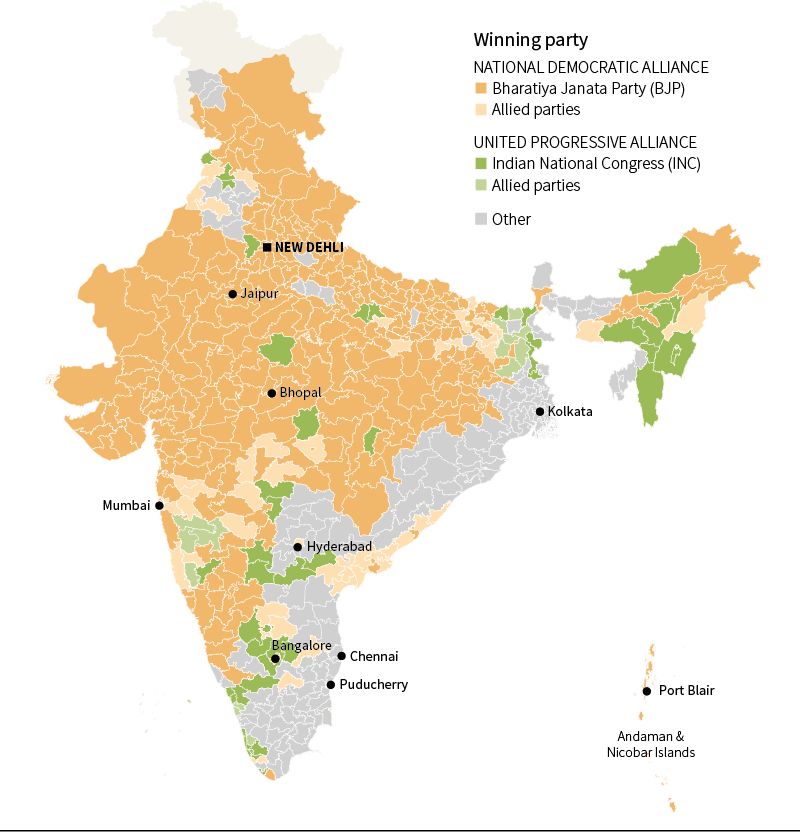
de landslide overwinning van Modi in kaart

http://graphics.thomsonreuters.com/14/05/india_elections/img/indiacont.png
Modi met zijn alliantie won 337 van de 542 zetels, eigenlijk overal behalve aan de oostkust. Modi trok 25% van de kiezers, die alleen al voor hem op de BJP wilden stemmen.
De Congrespartij won slechts een schamele 44 (59 met coalitie) zetels.
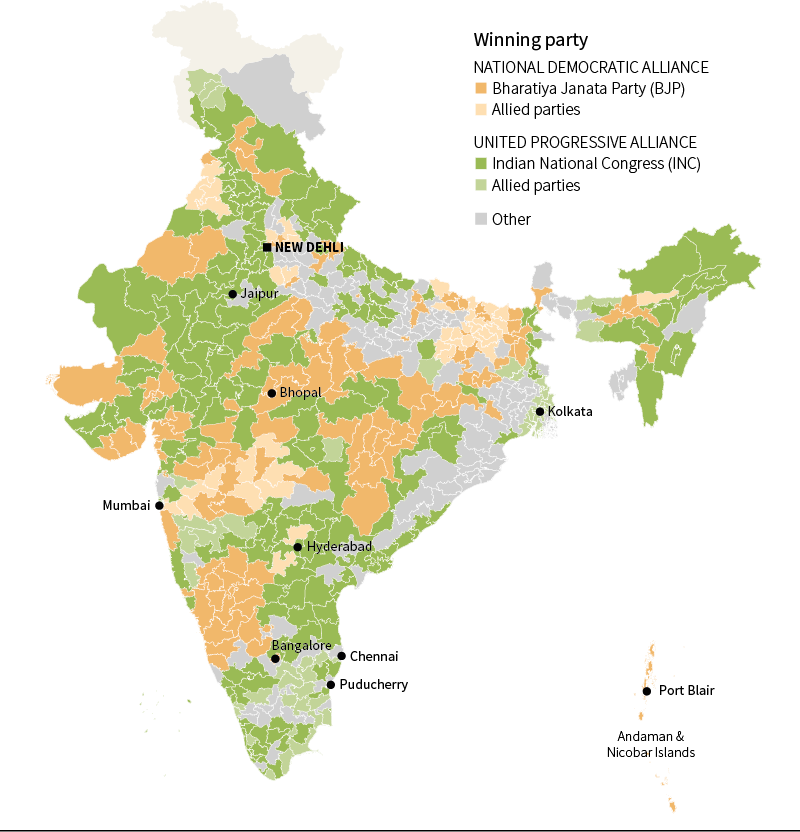
Bij de vorige verkiezing zag dit er heel anders uit
http://graphics.thomsonreuters.com/14/05/india_elections/img/india2009.png

16 mei 2014

rozegeur voor India

Via zerohedge
schulden maken heft nog zin voor India. Je kunt dus de groei eenvoudig aanjagen via kredietverlening
Na de overwinning van Modi hoopt men op wonderen. Modi zelf had als verkiezingsleus: rolling out the red carpet instead of red tape voor het bedrijfsleven
Het is nog niet te laat volgens Morgan Stanley. De aandelenkoersen zijn flink opgelopen, koerswinstverhoudingen zijn hoger, maar op deze niveaus kun je nog best wel wat verwachten voor aandelen van India.
Dat gaat tegen heel wat andere adviseurs in, die zeggen dat het goede nieuws wel bekend is.
Morgan Stanley had een heel erg bullish langetermijnverhaal over India

Er zal veel economische groei komen en dat leidt tot hoge winstgroei, misschien deze keer wel meer dan de verbanden uit het verleden aangeven.

Exportgroei zal doorzetten
India moet de laatste tijd zelfs inteverniëren om de stijging van de rupeh tegen te gaan
in Nederland zouden we dromen van het bear scenario

12 april 2014

Raghuram Rajan en de verderfelijkheid van QE voor Emerging Markets

Lezing http://www.brookings.edu/~/media/Events/2014/04/10%20global%20monetary%20policy%20hutchins/rajan_remarks_at_brookings.pdf voor Brookings Institute.
Rajan, de filmsterachtige baas van de centrale bank van India hield een lezing voor het Brookings Institute.
Al die QE van de FED en westerse centrale banken hebben allerlei af en toe zeer verstorende bijwerkingen voor Emerging Markets.
  Rajan vindt het verschrikkelijk dat de FED doorgaat met QE terwijl de koersen hersteld zijn, de credit spreads laag en de rente eveneens.
Men zet excessief in op QE omdat het weinig kwaad lijkt te kunnen zo lang de inflatie zo laag is en de kredietgroei niet op gang komt. Daarmee worden markten verstoord, komt er te veel leverage, koopt men illiquide zaken tegen te hoge prijzen met schulden. Na verloop gaat dat fout omdat men steeds meer koopt tot men moet gaan verkopen en dan blijkt iedereen dat te willen en dan zijn de rapen gaar. Maar daarover ging zijn lezing deze keer niet, daar had hij een jaar geleden zijn gal al over gespuwd.

Raghuram ging deze keer uitvaren tegen de negatieve invloeden die monetair beleid van westerse landen op Emerging Markets had en heeft. Het verstoort de financiële investeringen flink. Deze horen tamelijk stabiel te zijn wil een Emerging Market er goed van kunnen profiteren. Veel te veel (uitgelokt door QE) betekent overspeculatie, verkeerde investeringen en te weinig (door vermindering van QE) is nog erger. Dan worden de landen fragiel en moet er aan de noodrem getrokken te worden om de uitstroom van gelden te beteugelen. Emerging Markets moeten dan veel te veel valutareserves aanhouden, een (te) concurrerende waarde van de valuta forceren.
Een en ander betekent dat westerse centrale bankiers veel meer moeten denken aan de schade die ze in het buitenland aanrichten. Meer internationale coördinatie is nodig en het IMF moet soepel bijspringen als er te erge stromen weg uit Emerging Markets ontstaan. het IMF wil wel overigens.

Bernanke zat ook in het publiek en mocht en moest reageren. Hij zei dat hij zijn beleid af en toe uitlegde aan andere centrale bankiers. En hij was vooral verbolgen over de negatieve opvattingen van Rajan over QE. Het had prima gewerkt voor de VS en dat de rest van de wereld daar misschien last van had, dat mocht toch geen reden zijn voor de FED om geen QE te doen. Als FED moet je eerst het belang van Amerika dienen.

9 april 2014

Gaat Modi genoeg winnen


Modi stond op de voorkant van The Economist. Gelovers in de contraire covers theorie vinden dat een slecht voorteken voor Modi. En dat hoopt The Economist ook overigens.

The Economist wijst op het extreme hindoekarakter van Modi. Hoe hij niet in ging op waarom hij het onvoorstelbare geweld tegen moslims niet kon stoppen in 2003 in Gujarat en vindt daarom dat India een beter leider verdient en dat zelfs een zak prinselijke lucht als Gandhi beter is.

 Dat veroorzaakte duizenden (! Dit is onvoorstelbaar veel voor zo’n kwaliteitsarm hoofdartikel. Er zijn kennelijk heel wat mensen uit India die The Economist lezen!) commentaren die het in overgrote meerderheid voor Modi opnamen. (Veroordeel India niet als de helft op Modi stemt, er is niets mis met hindoenationalisme, Modi kon er niets aan doen gegeven de bureaucratie, hij heeft zijn leven gebeterd, waarom klaagt the Economist niet op razzia’s onder het bewind van de Congress Party  met eveneens erg veel slachtoffers etc.)


De komende maand worden in India in negen fases de grootste verkiezingen uit de wereldgeschiedenis gehouden. 815 miljoen mensen mogen stemmen tussen 7 april en 12 mei en men ziet deze verkiezingen als heel belangrijk: kiest men voor de vernieuwing en minder corruptie van Modi of voor de vertrouwde Gandhi-prins zonder bewezen kwaliteiten van de Congress Party die al bijna 60 jaar (niet onafgebroken) de lakens uitdeelt en beter valt op het platteland en bij de moslims of is men die grote partijen zat en kiest men voor iets heel anders.

Toch, alles draait om een grote verkiezingsoverwinning van Modi (meer dan de 210 zetels die nu ingeprijsd zijn) volgens de analyse van Morgan Stanley en ik denk dat ze gelijk hebben.
De Congrespartij gaat voor het platteland, de jeugd voor toekomst als middenklasse in de steden. Alleen Modi kan de noodzakelijke hervormingen doorvoeren en zorgen voor meer urbanisatie.


Een kleinere overwinning zal slecht zijn voor de beurzen, een nog grotere overwinning goed. De poll cijfers zijn niet erg betrouwbaar, het platteland is ondervertegenwoordigd in de steekproeven. Dat platteland stemt op de Congress Party en niet zonder reden. Zelfs de exit poll cijfers die op 12 mei komen zijn nogal onbetrouwbaar. Pas na 16 mei komen de echte cijfers.

Er zijn deze keer heel veel nieuwe jeugdige stemmers en die zullen een beter toekomstperspectief willen dan de Congress Party voor houdt: hogere inkomens voor het platteland en alles zo veel mogelijk bij het oude latend, inclusief corruptie. Er is nu te veel ontevredenheid.

De recente polls wijzen eensgezind op een groeiende populariteit van Modi, op iets meer dan 210 zetels. Maar gezien wat er de vorige keren gebeurde vergeleken met de polls is dat geen enkele garantie voor een betere uitkomst voor de BJP.

21 maart 2014

Patrick Artus: China, India, inflatie, euro


De goeroe van Natixis bracht weer zijn gebruikelijke grafiekenboekje mee. Vroeger waren er dat maar ongeveer 200, daarna raakte ik gewend aan zo’n 300, maar de productiviteit staat niet stil, nu waren het er 457.
Hij was zoals gewoonlijk goed op dreef en met behulp van een groezelig papiertje wist hij steeds naar de juiste grafiek in het boekje te sturen.

China
Men maakt zich wel erg grote zorgen over de financiële sector en enkele faillissementen in de schaduwbankensector. Deze is niet veel te groot, maar groeit wel zorgelijk hard. Op een deposito krijg je nog geen 3% en bij de trusts 7%.  Chinezen met hun deposito’s van 200% van het BNP lussen daarom wel pap van de wealth management products van de trusts. En die dingen zijn hard nodig voor de economie. Banken lenen eigenlijk alleen maar uit op basis van onderpand en als je op andere condities moet lenen, dan heb je een probleem. Je bent dan afhankelijk van de trusts. Zonder die trusts loopt een groot deel van het bedrijfsleven vast. Het zou 3-4% lagere groei betekenen [PV: dat zou inderdaad het Lehman moment zijn; in de VS veroorzaakte dat ook een minstens 4% lagere groei]. De overheid en de PBoC zijn er daarom helemaal niet op uit die wealth management products en trusts de nek om te draaien. Men wil alleen de groei ervan nog enigszins in de hand houden.

Omdat die trusts voor ongeveer 70% werken via de grote vier (semi staats)banken dacht het publiek dat ze door de staat gegarandeerd waren. Een en ander veroorzaakt wel stress in de interbancaire sector.

Men heeft veel te veel deposito’s in China. Arthus sprak van de “stupid circulation of liquidity”. Al die deposito’s worden niet aangewend voor consumptie en kunnen hun weg naar investeringen van het bedrijfsleven niet goed vinden. Naar het buitenland kan niet. De valutareserves van de PBoC groeien voortvarend hierdoor. De valutakoers wordt kunstmatig laag gehouden via de opbouw van reserves, maar men streeft toch wel een sterke yuan na, dat is een goede prikkel voor innovaties, productiviteitsstijging.

De bouw (nu bijna dubbel zo groot als in Spanje op de top) is veel te groot aan het worden. Eerst kon de hoge groei in China bereikt worden via investeringen om meer te kunnen exporteren. De laatste jaren eigenlijk vooral via de bouw, infrastructuur. De bouw en trusts zijn nodig om de groei rond 7% (of hoger) te houden.

India (of Brazilië of Zuid Afrika, allemaal zelfde verhaal bijna; Turkije is anders)
Consumptie stijgt, industriële productie niet. Tekorten op de lopende rekening gaan daarom omhoog.
Er zijn enorme problemen met de elektriciteitsproductie en transport. Vooral de te lage productie van elektriciteit hindert de groei van de industriële sector. Infrastructuurinvesteringen moeten via de private sector. Men praat al tien jaar over projecten in India. Arthus gaf voorbeeld van een investering van 350 miljoen waarvan nog steeds geen dollar was uitgegeven na tien jaar.
Onderwijs is een probleem in India, meisjes krijgen heel weinig scholing.

 Inflatie
Alles wijst op langdurig lage inflatie van ongeveer 1% in Europa en de VS. De ECB past haar doelstelling voor inflatie aan via 1,5% en begint te stellen dat 1% toch eigenlijk ook wel prettig is. In de VS zijn er studies dat 2% eigenlijk iets te weinig is voor goede economische groei, 3% inflatie is beter. Maar ook daar zal de inflatie te laag blijven.

In de VS heb je hogere productiviteitsgroei en loongroei die de productiviteitsgroei nog minder bijhoudt dan in Europa. Arbeidskosten per eenheid product dalen in de VS bij de huidige lage loonstijgingen van 1% voor de middenklasse. Loonstijging zal laag blijven door afbraak macht van de vakbonden die haast niet aanwezig zijn bij de nieuwe beroepen en ook bij deeltijdbanen is de onderhandelingspositie voor hogere lonen ver te zoeken.

Yellen heeft er op gehint dat de nominale economische groei tegenwoordig veel lager is dan vroeger. Daarbij hoort geen rente van 4% zoals alle FED gouverneurs voorspellen op lange termijn, maar 2,5-2,75%.
Arthus gelooft in een normale tienjaarsrente op middellange termijn van 3,25% in de VS en 2% in Duitsland.

Patrick gelooft in een sterke euro op termijn en is het oneens met 99% van zijn collega’s die een sterke dollar zien. Het overschot op de lopende rekening van de eurozone is enorm en in de kernlanden blijft men veel te veel sparen en in de periferie kan men niet de besparingen verminderen gezien hun schuldenpositie. De ECB griezelt van QE en zal het niet voor elkaar krijgen de inflatie naar 2% te brengen. Het buitenland blijft dol op leningen van de eurozone.

Arthus gelooft in het boek van Stiglitz over de te hoge inkomensongelijkheid. In de VS zal men blijven stemmen op partijen die lage lonen nastreven. Ook de democraten zetten zich niet echt in voor loonstijging van de middenklasse. Idem voor het VK, waar men nooit op partijen zal gaan stemmen die hogere loonstijging dan de groei van de productiviteit zullen afdwingen. In Europa stemt men nog niet op partijen die loongroei en hogere uitkeringen nastreven, maar dat kan komen. Alleen in Japan heeft men op een partij gestemd die hoge loongroei wil, Abenomics.

[PV: ik denk dat na ongeveer 2018-2020 geleidelijk overal, ook in de VS, gestemd gaat worden voor minder ongelijkheid en hogere lonen versus de productiviteit. Dat is mijn uitleg van de Kondratieffgolf en pas na ongeveer 2035 zal men weer voor minder nivellering gaan].

10 december 2013

Congrespartij weggevaagd bij deelstaatverkiezingen in India

De BJP was de grote winnaar bij de verkiezingen in India. Nieuw is de opkomst van de partij Aam Admi (partij van de gewone mensen) die fel ageert tegen corruptie en die in Delhi fors won.
De grote verkiezingen komen volgend jaar. De Congrespartij wordt gestraft voor de stagnatie in de groei, de welige corruptie en leiders die het ook niet meer weten.
Modi van de BJP lijkt de volgende president van India te worden. Hij is een krachtig bestuurder die net als Wilders de moslims bepaald geen warm hart toedraagt.
Er komen verkiezingen in heel wat landen waar men teleurgesteld is over de groei in o.a. 2012. Men zal de economie wel gaan stimuleren, maar dat zal vaak niet meer op tijd komen.

27 november 2013

Gaat Modi India weer op het groeipad brengen of gebeurt dat toch al

De economische groei is weggezakt tot het laagste niveau sinds 2005 in India. De inflatie is hardnekkig te hoog, zo ongeveer het hoogste van alle Emerging Markets. De rating van de staatsleningen dreigt junk te worden.
Daar kun je de verkiezingen niet mee winnen. De belangrijkste oppositiepartij heeft een Wildersachtige troef, een zeer krachtig bestuurder die zeer hard optreedt tegen moslims, maar wel economische wonderen heeft verricht in zijn deelstaat. Hij is een oratorisch talent: Modi. Hij heeft nu al de kandidatuur van zijn partij gewonnen, wat vroeg is voor verkiezingen in India.

De leegstand van kantoren begint problematisch te worden in Mombay met 20% http://www.bloomberg.com/news/2013-11-25/india-office-boom-turns-glut-with-vacancies-real-estate.html, alleen Chengdu weet dat met 32% te overtreffen.

FT Alphaville http://www.bloomberg.com/news/2013-11-25/india-office-boom-turns-glut-with-vacancies-real-estate.html haalde Goldman Sachs aan met wat grafieken dat het ergste achter de rug lijkt in India
De keer is nauwelijks te zien en dat vaan die stalled projects al helemaal niet, maar men kan gelijk hebben dat het anekdotische bewijs klopt.
Deze plaatjes zien er al overtuigender uit. Voorlopig voorspelt men slechts 4,6% groei voor 2014 en dat is niet genoeg voor India.

21 september 2013

Rajan heeft nog steeds de wind mee, maar ongeloof over herstel India blijft

Het afgelopen jaar ging zo ongeveer alles fout in India. De groei is enorm afgezwakt, de inflatie een groot probleem. De rupeeh is zo ongeveer de zwakste valuta in de wereld. India is excessief afhankelijk van de rest van de wereld voor fianciering van investeringen. De geïmporteerde olie is bijzonder duur (zelfs al koopt men deels met een korting van Iran). Men blijft zich maar blauw kopen aan goud, wat niet zo vreemd is als de valuta onderuit gaat.

Rajan is begonnen met wat bureaucratie te schrappen en de rente omhoog om de val van de rupee te stuiten. Dat lijkt te lukken, met ongetwijfeld enorme dankbaarheid aan Bernanke dat hij vergeten is QE nu al terug te brengen. Mevrouw Lagarde heeft kennelijk de FED voldoende ernstig toegesproken dat men vermindering van QE de Opkomende Landen en dan vooral de fragile five niet kan aandoen.
Rajan kon gisteren de rente zelfs wat verlagen. Maar de bekende beleggers zoals Dalio, Gundlach geloven niet dat Rajan kan slagen. Hij kan de overheid niet zo ver krijgen dat ze slagvaardig worden, ze zakken langzaam af naar de goede oude tijd van de sociale politiek van Nehru waarbij echt niets kon veranderen door verstikkende bureaucratie.

11 september 2013

Indiase aandelen te goedkoop versus aandelen, Groupon duikt in uienmarkt

Uien zijn zeer belangrijk in India. Van tijd tot tijd zijn ze echter enorm duur. Groupon deed het in zijn aanbiedingen http://blogs.ft.com/beyond-brics/2013/09/09/indias-onion-shortage-groupon-to-the-rescue/#axzz2eOQadif2

Groupon biedt 3000 kilo uien aan voor 1 cent per kilo, vele malen goedkoper dan de marktprijs van het moment. Je mag echter niet meer dan 1 kilo per keer kopen.
Een update van de prijs van aandelen, Sensex, in uien (marktprijs, niet Groupon-prijs). Aandelen zijn dan weer heel goedkoop en je hebt weer een uienkoopsignaal.

6 september 2013

Rajan nieuwe superstar als baas van de Indiase centrale bank


Vandaag was de eerste dag dat Raghuram Rajan de baas was van de RBI. Hij hield een toespraak en de rupee vloog omhoog. Indiase kranten lieten fotorapportages zien met hoe onvoorstelbaar blij zijn personeel en voorganger waren.

 Rajan (links)  is een soort superstar in de vol filmsterren zittende Indiase politiek. Hij waarschuwde als IMF-medewerker tegen naderend onheil in 2007, aar werd niet geloofd en sindsien heeft hij een soort supeerstar status.The Economist waarschuwt tegen overdadig enthousiast optreden http://www.economist.com/blogs/banyan/2013/09/indias-new-central-bank-boss-0 Rajan trekt ten aanval tegen de politiek via voorstellen om banken niet langer te dwingen zo ongelooflijk veel staatsleningen tegen elke prijs te kopen (dat zal niet eenvoudig erdoor komen) en om overdrachten vanuit het buitenland naar hun families met omzetting in rupees eenvoudiger te maken en vooral met minder valutarisico.

 Ook in India gaat men zich excessief afhankelijk maken van het beleid van centrale banken om de economie te redden.
India needs to end fiscal dominance over the central bank, stelt Gavyn Davies. Overheden profiteren van de geforceerde aankopen van staatsleningen door banken en verzekeraars en voelen zo niet de tucht van de markt over hun uit de hand lopende spilzucht leiden tot te grote overheidstekorten. Ze geven zo veel subsidies aan de landbouw dat deze zich te weinig bekommert over productiviteitsstijging.

Die oproep aan Rajan om een soort redder des vaderlands te worrden kan leiden tot excessieve maatregelen, hij wil een soort Volcker moment voor India cre"ren waarbij ineens inflatie en veel te grote overheidstekorten weg zijn.

6 mei 2013

aandelen weer te goedkoop versus uien in India

Nu en dan vragen ze me mijn post http://beleggenopdegolven.blogspot.nl/2012/05/aandelen-duur-versus-uien-maar-goedkoop.html over uiene aan aandelen in India te updaten.
Als aandelen te goedkoop zijn versus uien, dan was dat nogal eens een koopmoment voor aandelen. Als aandelen in uien uitgedrukt te duur worden, moest men vaak oppassen. Nu krijgen we overigens weer zo'n moment.
De uienindicator is verre van onfeilbaar.
Eigenlijk is het treurig dat de beurs niet meer stijgt dan de prijs van uien.

30 april 2013

Moesson laat in India, misschien te weinig

De moessonregens zijn allebepalend voor de oogsten in India en zo voor het overgrote deel van de bevolking. Het verband met economische groei is niet zo sterk als je op grond daarvan zou verwachten. Maar een tegenvallende moesson drukt de economische groei vaak toch wel 2% en zorgt voor hogere voedselprijzen en daarmee te hoge inflatie (waarop de centrale bank niet mag reageren met hogere rentes).
Dit jaar lijkt de graanoogst overvloedig te worden in India, maar is men niet gerust op de moessonregens. Ze dreigen iets te laat te komen en zijn iets minder normaal volgens de verwachting.

13 april 2013

autoverkopen India omlaag, China omhoog

Autoverkopen zijn 7% omlaag in de eerste maanden van 2013 in India , geen wonder dat de aandelen in de autosector flink in koers daalden. Men had vast gerekend op een stijging van 10%, maar nee.

.In China stijgen de auroverkopen wel, door het Chinese nieuwjaar is er zoals zo vaak wel een vertekening. In maart stegen de autoverkopen bijna 20% ten opzichte van het jaar ervoor

17 januari 2013

Hoe de goudkoorts van India in toom te houden

De import van goud is een groot probleem voor de lopende rekening van India: 50 tot 80% van het tekort wordt veroorzaakt door de tot voor kort niet aflatende honger naar goud.
Sinds maart zit er extra belasting op de import van goud en binnenkort gaat dat verder omhoog (en daarom koopt men op het ogenblik koortsachtig door om die belasting voor te zijn). Dit lijkt een succes te zijn, men koopt ineens minder goud.


bron: http://in.reuters.com/article/2013/01/15/india-gold-duty-idINDEE90E0GM20130115
Het was de laatste jaren heel rationeel voor de mensen in India om zich vol te laden met goud, dat was beter dan cash, obligaties of aandelen.

Hierboven de hoeveelheid goud die wordt geïmporteerd. En dit is dan in tonnen, zelfs na de enorme prijsstijging koopt men nog steeds dat het een lieve lust is. Voor festivals als Diwali koopt men zich helemaal suf aan goud, je wil je niet laten kennen dat je geen 30.000 rupees hebt om een goudkorreltje van 10 gram te kopen. De belastingen op goud lijken op die van sigaretten bij ons: het helpt maar een beetje, de mesne blijven verslaafd, maar ondertussen vaart de fiscus er wel bij.

9 januari 2013

Indiase rupee heeft nieuw symbool

(via http://blogs.ft.com/beyond-brics/2010/07/15/62286/#ixzz2HI3yOtlR)

“An amalgam of the Devanagari ‘Ra’ and the Roman capital ‘R’ without the stem…. [it] is based on the Tricolour and “arithmetic equivalence”. While the white space between the two horizontal lines gives the impression of the national flag with the Ashok Chakra, the two bold parallel lines stand for ‘equals to’, representing balance in the economy, both within and with other economies of the world.”
Dat was waarom de Indiase minister van financiën zo in zijn nopjes was over het nieuwe symbool van de Indiase rupee

8 november 2012

Sam Mahtani en de hervormingen in India

Sam Mahtani is de belangrijkste fondsmanager binnen F&C voor India. Hij is vaak enthousiast over India (lang niet altijd) en deze keer is dat naast de gewone redenen (goede demografie, voldoende besparingen, veel FDI) ook dat er behoorlijk wat hervormingen van de grond komen. Bovenstaande tabel is wat er nog moet gaan komen, de tabel hieronder wat al in gang gezet is.
Mijn ervaring is dat Sam vaak gelijk heeft als het over India gaat.