31 mei 2015

samenvatting financieel economisch nieuws van de afgelopen week

De beurzen hadden er geen zin in (alleen Japan was nog in een vrolijke stemming. De Chinese beurs had één zeer slechte dag van meer dan -6%). De rentes konden veelal dalen, al lijkt de inflatie wat aan te trekken. Allemaal de schuld van grexit en veel te veel kijken naar de groeicijfers over het tweede kwartaal in de VS van de AtlantaFed. Griekenland maakt toch wel heel erg duidelijk dat we grote verliezen gaan lijden op de door de ECB en Europese landen verstrekte leningen. Grexit dreigt, al willen de Grieken dit niet. Er moet nog heel wat gebeuren voor een stevig hulppakket aan Griekenland op tafel ligt waar de Griekse regering mee thuis kan aankomen. Het animo in met name Duitsland voor extra steun is nagenoeg verdwenen.
(voor paniekverhaal: http://globaleconomicanalysis.blogspot.nl/2015/05/april-greek-capital-flight-5-billion.html
)

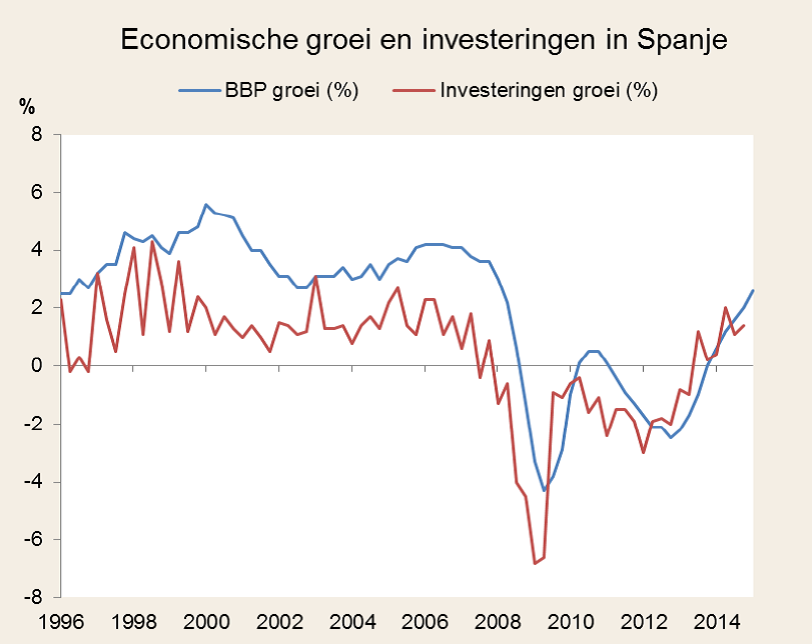
In Spanje kondigde de PSOE, de socialistische partij, aan wel te willen gaan regeren straks met Podemos. Dat wordt even geen hosanna op de Spaanse beurzen, terwijl het economische herstel in Spanje juist zo goed gaat.

Het economisch nieuws in de VS lijkt weer iets te gaan verbeteren, al daalt de Dow Jones Transport onverdroten door en was de Chicago ISM erg slecht.Kern nieuwe orders verbeteren gelukkig weer en vooral de cijfers over de huizenmarkt zijn aan het verbeteren (zoals pending home sales, hypotheekaanvragen om een huis te kopen, nieuwe huizenverkopen). Initial claims voor werkloosheid gingen omhoog, maar blijven zeer laag. Het consumentenvertrouwen (Conference Board) steeg weer.
De groei van het BNP in de VS werd bijgesteld van 0,2% naar -0,7%(-0,8% verwacht). Netto export was de boosdoener en ook de voorraadgroei droeg minder bij. Straks worden de jaarlijkse herzieningen gedaan voor de Amerikaanse groei in de afgelopen jaren en men verwacht dat men de seizoenaanpassing flink gaat bijstellen richting meer groei in het eerste kwartaal en minder groei in de andere kwartalen. Dan wordt de groei over het eerste kwartaal weer positief, zo denkt men.

In Duitsland stegen de detailhandelsverkopen over april een stevige 1,7% en verbeterde het vertrouwen veder. In de rest van de eurozone was er een stabilisatie van het vertrouwen.

goed nieuws afgelopen week

Het begint steeds duidelijker te worden dat de soft patch in de VS achter de rug is. De groei lijkt veel minder aan te trekken dan vorig jaar na de krimp in het eerste kwartaal, maar er is verbetering zichtbaar aan het worden.
Iedereen kijkt nu veel te veel naar de cijfers van de Atlanta FED. Een bubbel zou je zeggen. Daar zie je nog niet de cijfers (want die zijn er nog niet) die in het tweede kwartaal de verbetering moeten gaan geven: netto export, overheidsuitgaven en de bouw.

De consument is niet nog meer aan het sparen gegaan zo lijkt het. De consument ziet de daling van de benzineprijzen nu niet langer iets dat zo voorbij is. (plaatje Goldman sachs)

Daardoor durft men iets meer uit te geven van het uitgespaarde benzinegeld.

Met de huizenmarkt gaat het beter. Voor optimistisch verhaal van Josh Brown: (plaatje Barclays) http://thereformedbroker.com/2015/05/29/housing-market-shall-we-say-ballistic/

 Meer hypotheekaanvragen om een huis te kopen. Pending home sales weer omhoog. Met de bouw gaat het nog steeds zeer matig, huizenbouw zit nog steeds op recessieniveau. Er is nu wel meer gezinsvorming, maar dat leidt vooral tot flink grotere vraag naar huurwoningen. Die moeten overigens ook gebouwd worden, Yardeni overdrijft het negatieve er een beetje van. Per saldo is die groei van het aantal gezinnen zeer gunstig voor de economische groei in de VS.


De bijstelling van de groei van het BNP in de VS was iets minder erg dan gevreesd. De bijdrage van de voorraden was kleiner en de negatieve invloed van netto export was groot. Ook de negatieve bijdrage van de overheidsuitgaven zal verbeteren in het tweede kwartaal zo denkt men.
De olieprijs is iets aan het stijgen door afname van de wel zeer hoge olieproductenvoorraden in de VS. Dat wijst op meer vraag, een betere economie. De olieproductie in de VS lijkt te stabiliseren ondanks de enorme daling van het aantal rigs. Men kan kennelijk nog heel wat rendabel produceren bij een olieprijs van $50, ook met fracking.  Diverse bedrijven die olie en gas winnen via fracking durven nog te investeren en geld op te halen, sommige zijn nog steeds heel winstgevend (maar er zijn wat drama’s gaande bij de minder goede bedrijven, die alleen maar kas aan het verbranden waren zoals Einhorn uitlegde).


In de eurozone zie je ex Griekenland een doorgaand herstel. De geldgroei M3 lijkt nu zo’n 5% te groeien en dat is genoeg voor meer groei bij de huidige lage inflatie.
plaatje aegon bij VBA. Investeringen lopen voor. Werkloosheid daalt.
Rusland heeft klap gehad en is aan het herstellen.
Overigens stegen de detailhandelsverkopen over april in Duitsland een niet te versmaden 1,7%.

Nee Piketty, je wordt niet rijk met rentenieren maar met ondernemen


Piketty suggereert dat de rijken vanzelf steeds rijker worden, omdat beleggen zo veel meer opbrengt dan de groei van het BNP.
5% reëel rendement zou voor het grijpen liggen op lange termijn bij beleggen.
No way. Zeker niet na belastingen, oorlogen en andere rampspoed.
Het plaatje laat zien hoe de meeste miljardairs aan hun geld kwamen: door ondernemer te zijn (en daarin fantastisch succesvol te zijn), niet door het erven van familiekapitaal. Dat helpt natuurlijk wel, maar het is niet hoe Bill Gates de rijkste man ter wereld werd.
Rentenieren is niet de hoofdbron van inkomsten en kapitaal geweest bij de miljardairs. Voor de wat armere lieden geldt dit meestal ook.

Wel is het zo dat eigenaren van hedge funds tegenwoordig goed vertegenwoordigd zijn onder de miljardairs. Zo’n 30% van de Amerikaanse miljardairs heeft via ondernemen in de financiële sector zijn vermogen gemaakt.

30 mei 2015

De voortdurende stijging van de levensverwachting

Bron http://ourworldindata.org/data/population-growth-vital-statistics/life-expectancy/
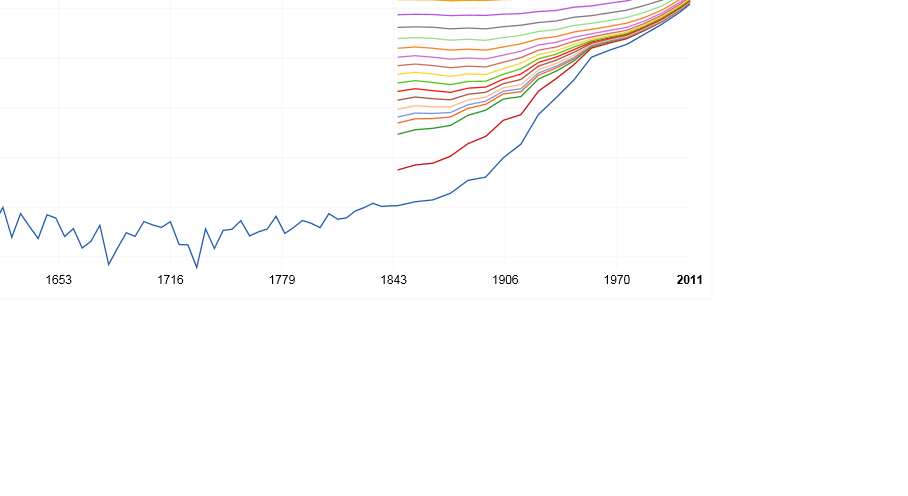
In het Westen stijgt sinds de Industriële Revolutie de levensverwachting fors. Als landen rijker worden zie je ineens een buiging van de trend van de levensduur, die gaat dan ineens veel sneller omhoog.
Als je die stijgende trends ziet, dan ben je al snel verbaasd waarom de actuarissen de stijging van de verwachte levensduur zo hebben onderschat in het afgelopen decennium. De belangrijkste reden hiervoor was dat die stijging van de verwachte levensduur de afgelopen eeuwen vooral kwam doordat men veel minder vaak jong stierf, ver voor de pensioendatum. Het aantal levensjaren dat een 65-jarige nog kon verwachten te leven steeg nauwelijks.
Dat is nu aan het veranderen. Je ziet nu aan het plaatje in het geciteerde artikel  dat na 1995 die verwachte levensduur van een 65-jarige ineens behoorlijk aan het stijgen is. Bij hoge leeftijden, vooral 90+, zie je dat de verwachte resterende levensduur nog steeds een bijna horizontale lijn is.
Van de week had je nog een plaatje van de oudste mens door de tijd heen. Je ziet weinig vooruitgang. Je ziet een outlier,  mevrouw Calment die dik 122 jaar werd. Verder zie je dat het verder tot op heden bijna steeds ophoudt bij 116 jaar. Er zijn nu wel veel meer mensen die dicht bij de record hoge leeftijd liggen. De huidige is maar 44 dagen ouder dan nummer 2. Wel zie je dat je voor 1970 al op 110 jarige leeftijd de oudste vrouw ter wereld kon zijn (mannen zijn dat hoogst zelden), maar nu moet je echt 114+ zijn.  

Godot gaat de rente verhogen in de VS, maar nu komt hij wel, echt.

Het lijkt allemaal maar gekkenwerk, die plannen van de FED om de rente te gaan verhogen. De economische groei valt tegen, de lievelingsindicator Labor Market Conditions Index (plaatje Morgan Stanley, Zentner) is weer weggezakt onder nul, de voorspellingen voor de economische groei voor 2015 moeten naar beneden worden bijgesteld en de lonen stijgen niet harder en weinig wijst erop dat er plotseling vaart in zou komen te zitten.
 Inflatie is te laag en de stijging van de olieprijzen van de laatste tijd lijkt te zijn gestopt en zou wel eens opnieuw kunnen gaan dalen (maar door dalende voorraden in de VS is de olieprijs aan het stijgen).
Er is wel een beetje hulp vanuit de stijgende Employment Cost Index, de dalende werkloosheid en zeer lage intial claims voor werkloosheid, maar je kunt uit de economische cijfers zelfs met fantasie nog niet eruit halen dat het zo veel beter gaat met de Amerikaanse economie vergeleken met de afgelopen paar jaar.
Die aandrang, kennelijk niet te beheersen behoefte, om de rente te verhogen, komt kennelijk ergens anders vandaan. De FED staat bij de ooit komende recessie met lege handen als daarvoor de rente niet verhoogd wordt. Dan kan men de rente niet of nauwelijks nog verlagen en uitbreiding van de balans heeft groeiende nadelen.
Het is dus net als bij het stoppen van extra QE: de economische cijfers gaven de logica daarvan niet aan, maar toch gebeurde het.
De FED gaat de rente dus verhogen en liefst beginnend in 2015, want in een verkiezingsjaar is minder prettig voor de FED, dat leidt tot gemopper van de politiek en wie weet komt die tot akelige nieuwe regels die de vrijheid van de FED zullen gaan insnoeren (audit de FED roept men al).
De FED moet iets doen wat nooit eerder is geprobeerd, nooit is goed gegaan sinds 2008 bij geen enkele centrale bank in het Westen: de rente verhogen, QE wegdoen en dat nog wel met nieuwe instrumenten. Allemaal nooit eerder uitgeprobeerd.
De markt lacht de FED uit. De korte rente blijft 0, ook als je de rente zou willen verhogen. Je doet het toch niet en als je het we doet zal de markt niet volgen. De korte rente blijft 0.
Er zijn nu veel te veel vrije reserves (11% van hun kapitaal). Banken hoeven niet te reageren op het beperkt terugtrekken van vrije reserves door de FED. Dat was heel anders toen de vrije reserves in de buurt van $100 miljard lagen, maar niet nu het eerder $3000 miljard is. Toen maakte $10 miljard terugtrekken indruk van de vrije reserves, nu merken ze het niet eens. 
De FED weet dat ook wel. Daarom gaan ze de markt op met reverse repo’s. Daarmee kun je geldmarktfondsen de repo rente geven. Maar daar zit nu een maximum op van $300 miljard (meer durft de FED nu nog niet). Er is minstens $1500 miljard nodig. Dan echter komen bepaalde banken in problemen, dus dat gaan ze bij de FED niet doen. I rest my case zegt de markt. Weg met de dots, de voorspellingen van de FED over hun rente zeggen niets..
De FED moet dus de balans verkorten, anders kan het niet. Dat durven ze ook niet. Nee, de FED kan voorlopig de rente niet omhoog krijgen, pas als ze net zo brutaal worden als Volcker dan gaat dat lukken.
En toch dus, dat kleine dametje gaat het samen met haar secondant Fischer voor elkaar krijgen: een hogere rente vanwege dat het moet (een soort vrouwenlogica die ons al zo vaak gered heeft) en de lage werkloosheid de markt doet geloven dat 0,5% rente niet al te absurd is.

28 mei 2015

Bianco: hoge volatiliteit lange staatsobligaties blijft extreem hoog

Vijf van de laatste zeven jaren hadden de meest positieve en negatieve opbrengsten in een jaar ooit. De laatste jaren is de volatiliteit van de opbrengsten van lange staatsobligaties extreem. Het zijn de meest enge beleggingen geworden die je je haast kunt voorstellen. Bij dat gigantische risico hoort een gigantisch lage verwachte opbrengst. Negatief begint duidelijk te worden. Maar zo gaat het vaak niet.
Januari 2015 liet de hoogste maandopbrengst aller tijden zien. In mei dreigde het omgekeerde te gebeuren, maar de draai naar beneden kwam net op tijd om dit te verhinderen. Die gigantische volatiliteit blijft nog wel even voortduren.
De modified duration, die de rentegevoeligheid van een lening bepaalt, is nog nooit zo hoog geweest als nu.
Daarnaast zijn er extreem sterke opinies over de rente. Iedereen is er zeer van overtuigd dat de rente gaat stijgen. Men positioneert zich hiervoor en dan gebeurt er weer iets waardoor de rente zoals zo vaak de laatste decennia naar beneden gaat. Dat zorgt dan weer voor enorme herstelpogingen om weer duratie in de portefeuille te krijgen.
De dealers moeten zich positioneren tegen al die domme klanten die zo hoog nodig short willen gaan (dat heb ik ook al de nodige keren ten onrechte gedacht, de rente gaat omhoog). De dealers zitten daardoor ook extreem gepositioneerd, en naarmate de duratie langer werd, werd het al maar erger, die positionering.

Bij elke gril kan de obligatiemarkt nu exploderen of instorten. Bianco denkt dat nu toch wel minstens drie keer per jaar moet gebeuren. Het is niet eens de lagere liquiditeit die de banken verschaffen, maar gewoon de extreem lange duratie en de extreem extreme meningen over waar de rente naar te gaat. The only way is up, immers. Of toch weer Oeps, weer omlaag.

productiviteitsstijging valt tegen (FT)

De laatste tijd zie je steeds meer verhalen komen dat het afgelopen is met de economische groei in de komende decennia vanwege een grote afzwakking van de productiviteitsstijging. Eerst gaf men de schuld van de afzwakking van de economische groei alleen aan demografie (vergrijzing), maar nu komt men ook met verhalen van afzwakking van de productiviteitsstijging door andere zaken. De FT had een aardig artikel hierover:

Productivity: It’s a drag (Sam Fleming and Chris Giles); Restoring productivity levels is crucial to boosting living standards and filling tax coffers http://www.ft.com/intl/cms/s/2/cc8e68bc-ffc1-11e4-8c46-00144feabdc0.html#axzz3bFPWLrtt

Bovenstaand plaatje wordt veel getoond. Na 2005 gaat het mis. Het is alsof je het plaatje van de vergrijzing met het percentage 65+ op zijn kop houdt.

De op een na belangrijkste reden lijkt de nu al de nodige jaren te lage groei van de investeringen.

Verder is er een groeiend aantal mensen dat Gordon steunt. Hij stelt dat alle belangrijke uitvindingen al gedaan zijn. Fernald, de huidige belangrijkste profeet over productiviteitsgroei, steunt hem nu ook. De wet van Moore is aan het wegsmelten, want transistors moet nu kleiner worden dan een atoom en ze wekken veel te veel warmte op, waardoor ze minder goed functioneren.
De dienstensector komt op want men wil beleven in plaats van bezitten. De dienstensector kent weinig productiviteitsstijging tot nu toe.

Dan heeft het artikel nog enkele argumenten dat een en ander niet zo slecht is. We meten de innovaties niet goed (gratis informatie internet, gratis Facebook, betere kwaliteit medicijnen etc.).
En volgens McKinsey hebben we niet genoeg geduld. De industrie wordt straks weer productiever.

yield curve wijst op weinig loonstijging in VS

 De rentecurve is een goede voorspeller geweest voor de loongroei over een jaar. Hierboven het verband uit regressieanalyse dat ik vind met de 2 en 10 jaars rente een jaar vertraagd.
Plaatjes met het verband met het percentage bedrijven dat volgens het survey NFIB van midden en kleinbedrijf in de VS dat aangeeft van plan te zijn de lonen over 3 tot 6 maanden te gaan verhogen zijn populair, maar als je dat toevoegt als variabele aan de regressieanalyse dan vind je geen significant verband.
.Morgan Stanley had bovenstaand plaatje via de verhouding vacatures/ werklozen. Dat doet het ook niet zo indrukwekkend.
Er is wel wat anecdotal evidence dat de lonen wat harder gaan stijgen en we zijn ongeveer op het punt in de cyclus waar dit moet gaan gebeuren. Maar de rentecurve zegt dat de loonstijging maar heel weinig zal aantrekken. De laatste jaren vind je ook weer enig verband met de vertraagde loongroei, maar ook dan krijg je geen plaatje waar een loongroei uitrolt waarbij de FED enthousiast de rente moet gaan verhogen.

27 mei 2015

Morgan Stanley: drie concurrerende theorieën waarom groei decennia laag blijft spreken elkaar tegen

Manoj Pradhan van Morgan Stanley legt het maar eens uit. Er zijn nu zo veel theorieën waarom de groei laag zijn dat ze niet allemaal op kunnen gaan.
De drie belangrijkste theorieën zijn die van secular stagnation met als grote profeten Hansen en Summers, de superschuldencrisis van Rogoff (en reinhart) en de theorie van het einde van de productiviteitsstijging van Gordon.

Hansen heeft in 1938 zijn theorie geponeerd. De economische groei was gewoon te laag en daar hoorde een reële rente bij die ver onder nul moest zijn en dat was op de kapitaalmarkt niet voor elkaar te krijgen. Het kon daarom nooit meer goed komen met de economische groei. Even later brak de periode met de grootste economische groei uit de geschiedenis aan.  Summers heeft voor een revival gezorgd en de secular stagnation theorie is nu de basisverklaring voor waarom de economische groei zo laag is en de komende decennia haast niet kan verbeteren.
Consequentie is dat de centrale banken de rente veel verder omlaag moeten brengen om evenwicht te krijgen. Negatieve rentes zijn niet genoeg, het moet minstens -5% zijn in de eurozone en bergen QE moeten er komen. Overheden moeten meer Keynesiaans beleid gaan voeren.

Rogoff heeft samen met de Reinharts onderzoek gedaan naar de economische ellende na het uitbreken van een financiële crisis. Dat is vijf tot zeve n jaar minstens lagere groei en vaak nog langer.Zijn theorie was tot enkele jaren geleden , toen bleek dat men iets te veel met de cijfers had gegoocheld, de meest populaire theorie.Landen met te veel overheidsschuld konden het schudden, vooral als de huishoudens en bedrijven ook te veel schuld hadden.
Het interessante is dat Rogoff recentelijk zei dat de schuldencrisis in Amerika lang genoeg had geduurd en niet meer de groei moest drukken (in Europa en Japan zijn de schulden nog te hoog en daar kan men nog wel last hebben van de schuldencrisis). Technologische vooruitgang is hoog, zeker niet lager dan in de afgelopen eeuwen. Het zal beter gaan in de emerging Markets.
Met andere woorden, het zal weer beter gaan met de economische groei in Amerika, al zal de potentiële groei vanwege demografische redenen iets lager liggen.

Dan hebben we Gordon. Sinds de Industriële revolutie zijn er vele grote ontdekkingen gedaan en wat er nu nog ontdekt wordt is peanuts. Twitter wordt als voorbeeld genoemd, het communcieren met minder dan 140 tkeens als een van de grootste innovaties. Een en ander gaat niet veel meer bijdragen aan de economsiche groei en technologische vooruitgang. De wet van Moore stopt binnen vijf jaar. Energie wordt steeds moeizamer gewonnen, tegen steeds hogere kosten nu alle conventionele bronnen voor oliewinning op raken. De enorme slag naar betere opleiding, meer universitair onderwijs is achter de rug. De PISA scores laten zien dat de Amerikanen tegenwoordig dommer zijn dan het achtereind van een varken en de trend is duidelijk met al die immigranten.
De vergrijzing is verschrikkelijk, een oude hond leer je geen kunstjes meer, dus daar kun je niets meer van verwachten. Bovendien zijn 70-plussers te lui om nog 40+ uur te werken (met uitzondering van Bill Gross).. Kortom, er wachten ons nog duizend jaar van lage groei (iets dat Batra enige jaren geleden ook voorspelde, in zo'n periode zijn er ook veel oorlogen om de wereldbevolking weer terug te brengen tot milieutechnisch weer aanvaardbare omvang).

Uiteraard denk ik dat Rogoff nog steeds het dichtste bij de waarheid zit. De schuldencrisis drukte de groei de afgelopen jaren, nu wordt dit minder. Technologische vooruitgang is enorm. Denk aan de medische revolutie, smart phones, gratis informatie op internet, nieuwe materialen, de zelfrijdende auto, doorgaande vooruitgang met zonne-energie en vooral fracking et aardgas, stemherkenning, nieuwe materialen, de communicatierevolutie met Facebook, Linkedin, Twitter en de internetverkopers amazon, Ali Baba etc.

26 mei 2015

samenvatting financieel economisch nieuws van de afgelopen week

Weinig bewegingen op de beurzen (behalve Sjanghai waar de koersen maar blijven doorschieten), maar het was wel overwegend omhoog. De rentes konden her en der wat dalen. Het lijkt een soort doormodder Goldilocks waarin alles heel langzaam gaat. Griekenland, de eerste renteverhoging  in de VS, de terugkeer naar wat betere groei in de VS, het duurt en het duurt maar.

Er komen meer verhalen dat de groei in het eerste kwartaal gemiddeld lager is en de seizoenaanpassing 1,1% te laag is zoals http://thereformedbroker.com/2015/05/24/ignore-the-annual-first-quarter-recession/. De aanpassing hoort groot te zijn en de bewerking van de cijfers is problematisch. Bij de groei van de werkgelegenheid zijn er minder aanpassingsproblemen voor het eerste kwartaal.
Als er dan ook nog extra weersinvloeden zijn, dan blijft er niets over van de groei. De rest van het jaar hoort beter te zijn en afgezien van een negatieve invloed van hogere belastingen in april zal dit waarschijnlijk ook in 2015 het geval zijn. Het gaat duidelijk weer beter met de huizenmarkt (meer vergunningen en housing starts dan gedacht in april bijvoorbeeld). De aanpassing van de spaarquote zou voorbij horen te zijn nu de rente niet meer zo daalt of zelfs stijgt, maar er is nu nog niets te zien van een daling van de spaarquote. De leading indicatrs stegen een fraaie 0,7% over april.
Het economisch nieuws was niet zo goed de afgelopen week. De flash PMI’s waren niet geweldig in China en Europa (alleen de dikke 49 van Frankrijk viel mee, maar PMI’s onder 50 zijn niet echt goed). Service PMI’s waren beter, maar vielen iets tegen. De daling van de Duitse IFO was maar 0,1 en dat viel mee. In de VS was de belangrijkste voorloper van de ISM, de Phillyfed lager dan verwacht, maar wel duidelijk boven 0.
Het belangrijkste nieuws was het oplopen van de kerninflatie in de VS van 0,2 naar 0,3% door vooral hogere zorgkosten, overigens de huren stijgen ook heel consequent met 0,3%. Dat brengt de FED in de stemming om de rente te verhogen, vooral nu initial claims voor werklosheid record laag zijn als % van de beroepsbevolking. Yellen herhaalde daarom ook dat het haar ernst is om de rente ooit te gaan verhogen, ook al is dat waarschijnlijk nog niet in juni.

In Japan vallen de economische cijfers nu eindelijk mee. 2,4% groei in het eerste kwartaal en een aantrekkende groei vanuit de PMI;s, ook al verslechterde de handelsbalans. Lonen stijgen eindelijk, winsten ook.

24 mei 2015

Overpeinzingen JP Morgan over de markt

Zit de markt erg in over een renteverhoging van de FED?
Niet zo erg. Als Yellen zeer plausibel maakt dat ze de rente gaat verhogen in september, dan hoeft de S&P maar een paar procent te dalen. Als de FED laat doorschemeren de rente niet te gaan verhogen in 2015, hoort dat ook niet tot een stijging van d beurs van meer dan een paar procent te leiden.
Als de beurs wel heftig zou reageren, dan wordt dit alom als koopmoment gezien (ik vul aan: aannemend dat dit niet komt door meer angst voor recessie of stagflatie).

Is er meer nodig voor een eerste renteverhoging in september dan doorzetten van de huidige trends op de arbeidsmarkt van 175.000 groei werkgelegenheid per maand en een werkloosheid van ongeveer 5,4% en loonstijging van 0,2% per maand?
Waarschijnlijk niet. Een tweede verhoging in 2015 zou dan ongeveer 50/50 zijn. (ik denk dat de werkloosheid bij 175.000 groei werkgelegenheid tot 5,2% daalt, dat betekent dat de indicator voor de arbeidsmarkt die Yellen hanteert voor het eerst van de kleine min nu naar de plus zou draaien; er is enig risico dat de groei van de werkgelegenheid nu al wat lager wordt (groeiberoepsbevolking is lager dan 100.000)).

 Gaan de voorspellingen van de FED, de dots, flink dalen?
Waarschijnlijk niet.(Ik ben niet zo stellig. De FED volgt de markt. Ze roepen steeds harder dat ze de rente zeer geleidelijk gaan verhogen. Daarbij past een langere periode voordat men op de neutrale rente komt van nu denken ze 3,75% maar volgens de markt eerder 3%. Daar staat tegenover dat het inflatienieuws de laatste tijd zeer slecht is en een hogere inflatie dan 2% plausibel maakt (snelle stijging Employment Cost Index, negatieve arbeidsproductiviteitsstijging met daaruit volgend 4-5% stijgende arbeidskosten per eenheid product, snel stijgende lonen in Californië, werkloosheid die dicht bij NAIRU, non accelerating inflation rate of unemployment ligt, terwijl er nog niet eens één rentestap is gedaan).

Gaat men het hebben over afbouw van de balansen van de FED en ECB?
Dat is onvermijdelijk, al zal de ECB dat zeker niet doen voor januari 2016 en de FED hier pas toe over hoeft te gaan bij FED rentes van 1%+. De markt gaat zich dan hierover al lang van te voren druk maken.(Ik denk nu al, verhoging van de rente van de FED bij de huidige omvang van de balans zorgt voor allerlei nieuwe problemen zoals het creëren van een soort geldmarktfonds waarop men onbeperkt de vergeleken met andere veilige mogelijkheden torenhoge FED rente kan ontvangen, banken kunnen de renteverhoging haast niet doorgeven bij de huidige zee aan vrije reserves)

Gaat de Bank of Japan door met meer QE?

Kuroda doet net of hij gaat stoppen, maar het kan ook zijn dat hij de markten fors positief wil verrassen.

Hanergy Op papier de rijkste Chinees was in luttele minuten zijn kapitaal voor het grootste deel kwijt

$15 miljard verlies in een paar minuten. Dat is zelfs voor de rijkste Chinees veel.
En ineens stortte de koers van Hanergy in. Na maanden de koers opgedreven te hebben met geleend geld besloot de rijkste Chinees eens iets te gaan verkopen van zijn 80% bezit van Hanergy (beurswaarde tot $39 miljard opgedreven door zijn aankopen op de beurs) .  Het bedrijf maakt zonnepanelen die het vooral aan een dochtermaatschappij verkoopt. Recentelijk waren er twijfels gerezen over de boekhouding. Ineens kwam onze rijke Chinees niet opdraven bij de aandeelhoudersvergadering van Hanergy. Hij wilde eens iets anders gaan doen. Hij was al wat short gegaan in Hanergy, maar daardoor was de markt ineens niet voorbereid op zijn verkopen en gezien zijn short positie knalde de koers in elkaar en moest de notering opgeschort worden. Het is onduidelijk of er nog noteringen komen gezien de problemen.
(koersverloop op de beruchte dag)
overigens stond bij het stopzetten van de notering de koers nog steeds hoger dan aan het begin van het jaar.
Duidelijk is dat via een soort Ponzischema de koersen idioot hoog geworden waren. De bedoeling was dat Hanergy een soort Tesla+ zou worden, maar dat zat er niet in.
Het is zorgelijk dat zo'n zeepbel niet eerder doorgeprikt kon worden. Men is bang geworden dat er geen bodem zit in de Chinese beurs.

De laatste weken maakt men zich zorgen over koersmanipulatie via spoofing of andere methodes. Dat zou flash crashes veroorzaken. Dat soort zaken maakt fin tech interessant. Technologie die alles afroomt in millisecondes, dat is vermogens waard, denkt men. Als liquditeit opdroogt, dan gaat dit voor enorme koersuitslagen zorgen, daar begint zo ongeveer iedereen van overtuigd te raken. Alhoewel, de VIX blijft heel laag. 

Stagflatie in de VS of doormodder Goldilocks

De cijfers die de laatste tijd uit de VS kwamen, benauwden me toch enigszins. Waar kwam die afzwakking toch vandaan, terwijl er toch en versnelling hoorde te komen uit de olieprijsdaling die als een soort belastingverlaging wordt gezien?
Hoe komt het toch dat in zo grote delen van de westerse wereld de groei gedrukt wordt door de netto export?
Die slechte cijfers over april, dat was toch niet te danken aan slecht weer of stakingen aan de Westkust?

Een deel komt door de hogere belastingen vanwege gestegen vermogen in huizen, aandelen. Een ander deel komt door reactie op onverwacht tegenvallende vraag. Een gewone voorraadreactie die pijnlijk voelbaar is in de wereldhandel.

Ondertussen zagen we deze maand doorgaande verbetering op de arbeidsmarkt (groei werkgelegenheid, lage initial claims, hoge jolts & voluntary quits), herstel huizenmarkt, niet al te slechte indicaties voor investeringen.

De lage rente is nu een hogere spaarquote aan het forceren omdat je veel meer geld nodig hebt om een annuïteit te  kopen voor na je pensioen. Veel daling van de spaarquote in de VS in de komende kwartalen lijkt er daarom niet in te zitten. De rentedaling lijkt gestopt en daarmee hoeft de spaarquote niet veel verder op te lopen, maar iets verder lijkt wel nodig. Dat betekent niet veel meer dan 2,5% groei voor de rest van het jaar in de VS en daarmee een nog lagere groei dan in 2014.

Ondertussen zijn de investeringen zo lang laag gebleven dat de productiviteitsstijging het laat afweten en er zo veel stijging is van de arbeidskosten per eenheid product dat de kerninflatie moet stijgen. De laatste inflatiecijfers laten zien dat de kerninflatie inderdaad stijgt. Er is eindelijk enige pricing power voor hogere prijzen, nu de kosten stijgen.  Dat is gunstig, want daardoor kan de reële rente ooit weer op niveaus komen dat sparen een pensioen weer bereikbaar maakt.


De stijging van de kerninflatie in de VS is het meest verbazende economische nieuws van de afgelopen week. Maar het stelt me eerder gerust. Een en ander gaat toch nog een beetje begrijpelijk aan toe in de economische wereld.


De economische cijfers van China vallen tegen, maar de huizenmarkt is weer aan het herstellen, ze zijn flink meer olie aan het importeren (wat de belangrjkste oorzaak lijkt voor het prijsherstel) en ook de koperprijs is in herstel. De wereld lijkt daarom niet af te glijden naar een recessie.

Dus toch maar weer doormodder Goldilocks. 2% groei in het tweede kwartaal in de VS en doorgaande groei in Europa, Japan, en in mindere mate China.

21 mei 2015

euro dollar , olie en economische verrassingen

de euro versus de dollar loopt vrij keurig in de pas met de olieprijs, al begon de olieprijs iets eerder te herstellen. Een zwakke euro ging de afgelopen jaren vaak samen met oplopende grondstoffenprijzen.
de euro versus de dollar loopt nog iets beter mee met hoe relatief het economisch nieuws meevalt van de eurozone versus de VS. Het gaat niet goed met de cijfers in de VS, maar je ziet het goede nieuws in de eurozone afbrokkelen. In de Sv lijkt het wat beter te kunnen gaan straks.