Achtergrond bij Beleggen op de golven Waar zijn we op de golven? Waarom gaan de aandelenkoersen al lang zo veel omhoog? N.B. dit blog is à titre personnel en hoeft de visie van BMO Global asset Management niet weer te geven
28 september 2012
Arles
De laatste 100 jaar is Arles vooral bekend geworden door Vincent van Gogh die daar de mooiste zonnebloemen schilderde en allerlei andere schilderijen. Café La Nuit schilderde hij in realistsiche kleuren in onze ogen (nadat het schilderij zo bekend werd schilderde men het café in de kleuren van van Gogh). Dat café is volgens de Lonely Planet nu elke dag overladen met toeristen. Niet toen wij er waren (en augustus is toch hoogseizoen).
Arles is naast de uitstapjes naar de Camargue met zijn wilde paarden etc toch vooral bekend vanuit zijn Romeinse verleden: het heeft een heel mooi theater en amphitheater. Arles erkende al heel snel Ceasar als de nieuwe heerser en werd daarvoor rijkelijk beloond ten koste van Marseille dat eigenwijs het Nieuwe Normaal bleef ontkennen.
27 september 2012
Afrika komt op
De economische groei in Afrika blijft in 2012 beter liggen dan in de andere werelddelen. Afrika is daardoor niet langer het lost continent (die eer is overgenomen door Europa, alhoewle de meesten het nog wel het oude continent zullen blijven noemen).
Op diverse beurzen was er veel geld te verdienen (ook in Zuid -Afrika, de dominante beurs in Afrika). Egypte deed het het beste met +62% tot op heden dit jaar.
China heeft steeds grotere invloed
Op diverse beurzen was er veel geld te verdienen (ook in Zuid -Afrika, de dominante beurs in Afrika). Egypte deed het het beste met +62% tot op heden dit jaar.
China heeft steeds grotere invloed
Aix-en-Provence
Weer zo'n mooie stad in Zuid Frankrijk. De rijkdom straalt ervan af, niks geen crisis. Het puilt uit van de toeristen en mensen die Marseille (30 km weg) willen ontvluchten voor een middagje of avondje uit.
Het krioelt van de nauwe straatjes met restaurants. Ik zag nog nooit zo veel restaurants bij elkaar in al die nauwe straatjes.
kritiek op FED begint ongelimiteerd te worden
De FED heeft beloofd zonder limiet QE, sindsdien Qeternity genaamd, te gaan doorvoeren zo lang de werkloosheid niet terug is op normale niveaus.
Dat kan heel lang duren
Bovenstaand plaatje uit de New york times geeft enige ernstige financiële crises weer. Zo bezien gaat het deze keer best goed in de VS. Kennelijk werkt QE wel degelijk.
Zo denken de economen er niet over. Ze beginnen steeds harder van de daken te schreeuwen hoe onverantwoord de FED en nog meer de Bank of England bezig zijn met quantitative easing.
Men ziet dat de economische groei niet als door een wonder is hersteld, maar laag is gebleven, braaf zoals door Reinhart Rogoff voorspeld, eigenlijk nog iets beter en men stelt dat de inflatie er zo veel door is gestegen dat QE slecht is voor economische groei.
Net zoals het bewijs niet geleverd is dat QE tot extra groei leidt, is het ook niet zo duidelijk of QE tot hogere grondstoffeprijzen leidt, zie plaatje hierboven.
Enige voorbeelden van commentaar op QE (bron Bianco)
The Financial Times – Hedge fund sceptics warn on ‘QE Infinity’ hun kritiek: de FED weet niet wanneer ze hun hand overspelen, wanneer ze moeten stoppen
CNBC – Why Fed Policy Just Like the NFL Refs: El-Erian De FED heeft niet de juiste middelen om de economie uit de brand te helpen, terwijl men dat wel van hen eist.
MarketWatch.com – The emerging headache of QE3: Andy Xie. De FED en de overheid hebben ervoor gezorgd dat de economie niet zo ver is weggezakt als gebeurd zou zijn bij marktwerking. Daarom kan het herstel nog niet van de grond komen. Forceren nu brengt nog meer ellende.
Edwards van Socgen kon uiteraard niet achterblijven: Global Strategy Weekly - Lowering equity weighting to minimum - “The Fed will destroy the world” (4p)
Economen beginnen nu er steeds meer van overtuigd te raken dat het commentaar hierboven juist was: Roosevelt verregerde de depressie met zijn gat in de hand, hij had niets moeten doen, dan was alles beter geweest. Archie Bunker had gelijk: hadden we die Herbert Hoover maar weer!
Dat kan heel lang duren
Bovenstaand plaatje uit de New york times geeft enige ernstige financiële crises weer. Zo bezien gaat het deze keer best goed in de VS. Kennelijk werkt QE wel degelijk.
Zo denken de economen er niet over. Ze beginnen steeds harder van de daken te schreeuwen hoe onverantwoord de FED en nog meer de Bank of England bezig zijn met quantitative easing.
Men ziet dat de economische groei niet als door een wonder is hersteld, maar laag is gebleven, braaf zoals door Reinhart Rogoff voorspeld, eigenlijk nog iets beter en men stelt dat de inflatie er zo veel door is gestegen dat QE slecht is voor economische groei.
Net zoals het bewijs niet geleverd is dat QE tot extra groei leidt, is het ook niet zo duidelijk of QE tot hogere grondstoffeprijzen leidt, zie plaatje hierboven.
Enige voorbeelden van commentaar op QE (bron Bianco)
The Financial Times – Hedge fund sceptics warn on ‘QE Infinity’ hun kritiek: de FED weet niet wanneer ze hun hand overspelen, wanneer ze moeten stoppen
CNBC – Why Fed Policy Just Like the NFL Refs: El-Erian De FED heeft niet de juiste middelen om de economie uit de brand te helpen, terwijl men dat wel van hen eist.
MarketWatch.com – The emerging headache of QE3: Andy Xie. De FED en de overheid hebben ervoor gezorgd dat de economie niet zo ver is weggezakt als gebeurd zou zijn bij marktwerking. Daarom kan het herstel nog niet van de grond komen. Forceren nu brengt nog meer ellende.
Edwards van Socgen kon uiteraard niet achterblijven: Global Strategy Weekly - Lowering equity weighting to minimum - “The Fed will destroy the world” (4p)
Economen beginnen nu er steeds meer van overtuigd te raken dat het commentaar hierboven juist was: Roosevelt verregerde de depressie met zijn gat in de hand, hij had niets moeten doen, dan was alles beter geweest. Archie Bunker had gelijk: hadden we die Herbert Hoover maar weer!
26 september 2012
Zorgen over achterblijvende DJ Transport overdreven
De beren putten hoop uit de achterblijvende performance van Dow Jones transport versus Dow Jones Industrials. De Dow theorie voorspelt dan onheil op basis van verslechterende macro vooruitzichten zoals gespuid door de transportondernemingen. De markt reageerde braaf hierop door ontdaan te zijn over de voorspellingen van FEDEX. De cijfers over het transport per trein geven de laatste tijd een opleving aan, daarmee wordt het geneuzel over de naderende rampen zoals door DJ Transport voorspeld niet geloofwaardiger. Ware gelovigen zoals Abma in IEX http://www.iex.nl/Column/84842/Dow-theorie-brult-sell.aspx laten zich door bovenstaand plaatje natuurlijk niet van hun stuk brengen.
Wat ordinaire regressieanalyse voor de laatste ongeveer zes jaar (dat lijkt me een Proxy voor het soort regiem van de aandelenmarkt op het ogenblik) toont precies het omgekeerde: hoe slechter het relatief gaat met de DJ Transport, des te beter gaat het met de S&P500.
Amerikaanse beurs vier dagen in het rood
Al vier dagen is de S&P in het rood gesloten en de Nasdaq deed het nog slechter dankzij o.a. Facebook.
Wat zit daar achter?
1. winstnemingen aan het eind van het kwartaal (dit vertelt men meestal andersom: de laatste dag van de maand en de eerste zijn gemiddeld de beste beursdagen van de maand). Het 20daags momentum was even te sterk geworden en nu moet de markt even uitrusten.
2. gedoe in Europa met OMT en nieuwe probelemen in Griekenland en onzekerheid over Spanje
3. Catarplillar gaf een inktzwarte voorspelling van de de toekomst tot 2015 en verder: 2012 zal nog redelijk zijn, maar het gaat niet goed met investeringen omdat het vertrouwen van ondernemingen weg is.
4. andere winstwaarschuwingen.
5. achterblijven van DJ Transport, SOX
d.w.z. twijfels aan de macro fundamentals, ook al gaat het beter met de huizenmarkt in de VS en het consumentenvertrouwen
6. zorgen over Qeternity: Bernanke is een gevaarlijke gek
Voorlopig wijst de cyclische klok, hiervoor neem ik het plaatje van Goldman Sachs van het momentum van Global Leading Indicators, op zijwaarts bewegende koersen in de recovery fase en op een snel binnendringen van de expansion en slowdownfase waarin aandelenkoersen horen te stijgen (net als in eind 2010 en 2011).
De drie zorgen van de markt (Eurocrisis, macro VS en China) zijn sinds juni behoorlijk afgenomen, allen de zorgen over China zijn nog even hoog. Heel recentelijk zie je een kleine verslechtering in de eurocrisiss en VS macro. Voorlopig lijkt de trend nog omhoog (zoniet dan hebben de beren weer eens gelijk)
Wat zit daar achter?
1. winstnemingen aan het eind van het kwartaal (dit vertelt men meestal andersom: de laatste dag van de maand en de eerste zijn gemiddeld de beste beursdagen van de maand). Het 20daags momentum was even te sterk geworden en nu moet de markt even uitrusten.
2. gedoe in Europa met OMT en nieuwe probelemen in Griekenland en onzekerheid over Spanje
3. Catarplillar gaf een inktzwarte voorspelling van de de toekomst tot 2015 en verder: 2012 zal nog redelijk zijn, maar het gaat niet goed met investeringen omdat het vertrouwen van ondernemingen weg is.
4. andere winstwaarschuwingen.
5. achterblijven van DJ Transport, SOX
d.w.z. twijfels aan de macro fundamentals, ook al gaat het beter met de huizenmarkt in de VS en het consumentenvertrouwen
6. zorgen over Qeternity: Bernanke is een gevaarlijke gek
Voorlopig wijst de cyclische klok, hiervoor neem ik het plaatje van Goldman Sachs van het momentum van Global Leading Indicators, op zijwaarts bewegende koersen in de recovery fase en op een snel binnendringen van de expansion en slowdownfase waarin aandelenkoersen horen te stijgen (net als in eind 2010 en 2011).
De drie zorgen van de markt (Eurocrisis, macro VS en China) zijn sinds juni behoorlijk afgenomen, allen de zorgen over China zijn nog even hoog. Heel recentelijk zie je een kleine verslechtering in de eurocrisiss en VS macro. Voorlopig lijkt de trend nog omhoog (zoniet dan hebben de beren weer eens gelijk)
25 september 2012
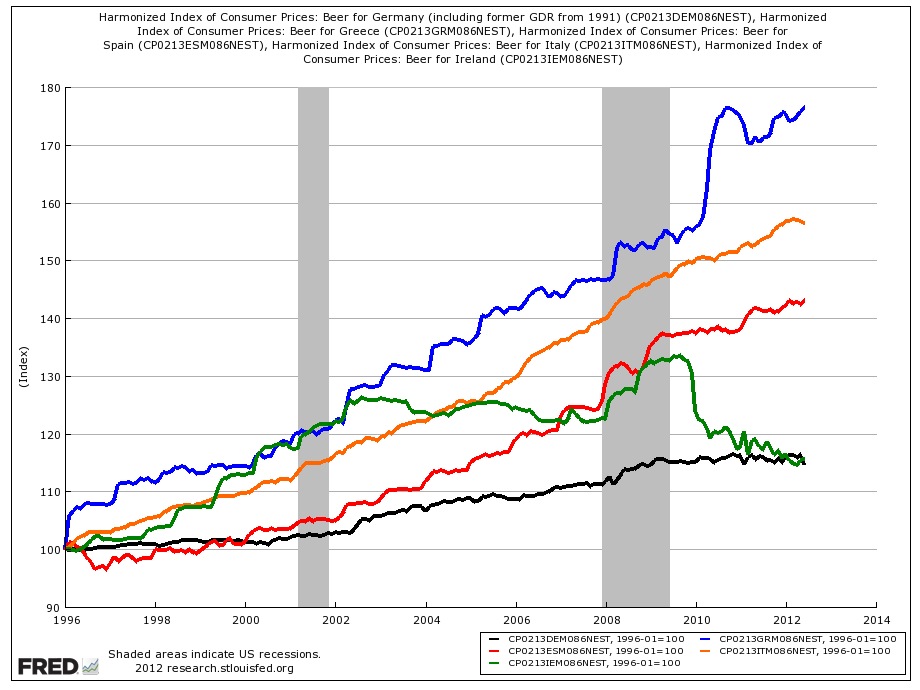
bierkoopkracht
http://media.economist.com/sites/default/files/imagecache/full-width/images/2012/09/blogs/graphic-detail/20120929_woc143.png
Binnen Europa is er een schrijnend gebrek aan concurrentiekracht van de PIGS versus Duitsland
Golfstaten drogen op
Bovenstaand plaatje uit de Wall Street Journal http://si.wsj.net/public/resources/images/WO-AK712_GULFWA_G_20120808180905.jpg laat zien hoe snel de de watersnood in de Golfstaten aan het oprukken is.
De werkloosheid wordt gevaarlijk hoog in Saoedi-Arabië, vreemdelingenhaat zou zo maar eens de kop kunnen opsteken.
In Iran heeben ze weer andere zorgen: inflatie die hun munt uitholt en economische sancties waardoor hun olieproductie achteruitholt. Zelfs India en korea hebben beloofd minder olie uit Iran te gaanimporteren, dus Iran moet kennelijk nog wat meer bloeden, zelfs zonder dat Netanyanhu er op los gaat rammen.
De werkloosheid wordt gevaarlijk hoog in Saoedi-Arabië, vreemdelingenhaat zou zo maar eens de kop kunnen opsteken.
In Iran heeben ze weer andere zorgen: inflatie die hun munt uitholt en economische sancties waardoor hun olieproductie achteruitholt. Zelfs India en korea hebben beloofd minder olie uit Iran te gaanimporteren, dus Iran moet kennelijk nog wat meer bloeden, zelfs zonder dat Netanyanhu er op los gaat rammen.
D-day voor pensioenfondsen: DisconteringsDag
Volgens de nodige
lobbyisten is het vandaag een feestdag: door invoering van de Ultimate Forward
Rate is Nederland behoed voor het ontijdig afstempelen van pensioenen.
Er is veel bezwaar tegen
deze RRR (RijkRekenRente), de ouderen zouden de jongeren bestelen, omdat het
verwacht rendement van een pensioenfonds deze hoge rente nooit zal kunnen
bijbenen en op termijn dus extra meer en meer moet afgestempeld moet worden. In actualiteitsrubrieken geeft men al voorbeelden: de ouderen hoeven nu 4% minder gekort te worden in plaats van 15% en dat betekent over 35 jaar dat de dan met pensioengaanden 31% gekort moeten worden. Het betselen van de jongeren is dus enorm. Stel je eens voor dat er niet gekort werd: dan hadden de nu jongeren over 35 jaar 0% pensioen (gelukkig niet gegarandeerd; het fact checking team staat in het geheel niet achter dit soort berekeningen).
De geschiedenis leert dat
rendementen van boven de UFR op lange termijn ruimschoots te realiseren zijn.
Dan moet men natuurlijk wel ook in iets anders beleggen dan “veilige“
staatsleningen.
Men suggereert vaak dat de rendementen nu de komende jaren heel laag moeten zijn omdat de rente nu zo laag is (zelfs ik heb dat gedaan in de beleggingsnota 2013).. Cijfers uit het verleden bieden hier helemaal geen bewijs voor. Integendeel zelfs. Het verband tussen
rentestand en de beurs na enige kwartalen is meestal zwak. Na 2000 is er een
licht negatief verband: hoe lager de rente, des te hoger was de stijging van de
S&P500 (net als de situatie voor 1965).
Bij rentes onder 5% was
er een redelijk verband na 1950. Voorlopig wijst de zeer lage rente eerder op hogere rendementen voor risicovolle beleggingen dan lagere.
Die stijging is zo laag dat je je kunt afvragen of dit de moeite waard is: men werkt nu met een modelrente in plaats van een marktrente. Met een marktrente kun je een pensioen garanderen, met een modelrente kun je hem slechts met goede kans verwachten.
De werkelijkheid is dat bij de huidige rentes gegarandeerde pensioenen onbetaalbaar zijn en daar komt dan ook nog eens het langlevenrisico bovenop.
Achmea had een aardige tabel bij een presentatie voor zijn klanten (waaronder F&C Nederland met zijn pensioencontract).
Waar je in 2009 nog een pensioenopbouw van 2% mee kon financieren is nu nog maar goed voor 1,13%. De keus begint nu te worden: neem je genoegen met 1,13% opbouw van rechten, wel (nominaal) gegarandeerd of ga je voor een verwachte opbouw van circa 2%, niet gegarandeerd, slechts met goede kans. (N.B. bij een verzekeraar als Achmea of bijvoorbeeld Aegon kun je ervan uitgaan dat de uitkering echt nominaal gegarandeerd is gezien de draconisch hoge dekkingsgraden (liefst 200-250% plus, maar in ieder geval 150%+)).
Bij een pensioenfonds is gebleken dat de uitkering niet gegarandeerd is, daarmee is er ruimte gekomen om te kiezen voor een ozeker veel hoger pensioen in plaats van een zeker erg laag pensioen. De basis van het pensioen zou je bijna gegarandeerd kunnen doen, maar daarna begint defined contribution toch wel erg aantrekkelijk te worden. Dit geldt vooral voor ondernemingen, die gewoon gegarandeerde pensioenopbouw van 1,75% per jaar inclusief langlevenrisico niet meer kunnen betalen. Als de werknemer dit per se wil, zal hij in de toekomst als de rente niet stijgt genoegen moeten nemen met een aanzienlijk lager netto loon.
Het CPB is betrekkelijk stellig dat de rente heel lang laag kan blijven. Door de kredietcrisis en de vergrijzing blijft de groei vele jaren heel laag en daar hoort een zeer lage rente bij à la het Japanscenario. Zij vinden de UFR rente van 4,2% bedenkelijk hoog. 2% inflatie is hoog en 2,2% reële rente is al helemaal een wild hoge veronderstelling. Brrr, we moeten accepteren dat we failliet zijn en onze oude dag in armoede moeten gaan slijten.
23 september 2012
Samenvatting fiinancieel economisch nieuws van de afgelopen week
De markten deden het rustig aan deze week. Aandelen en grondstoffenprijzen iets terug, iets rentedaling. De inflatiepaniek nam een iets af. Niets bijzonders, dit gebeurt vaak in de laatste twee weken van een maand. De allerlaatse dagen van het kwartaal en het begin zijn dan meestal weer goed. De kwantitatieve modellen bij ons noemen de huidige rally bullish non herding, dus je krijgt steeds kleine terugslagen op bullish runs, denk aan de vele maandagen met dalingen sinds juni, (een en ander is niet trending, de markt heeft kennelijk een idee wat iets waard is: steeds meer met de zegen van alle belangrijke centrale banken ondanks de matige, maar niet langer verrassend slechte, macro).
De eurocrisis viel iets mee (al zag je dat niet aan de renteverschillen afgelopen week). Spanje plaatste met groot succes een 3-jaars staatslening en heeft nu dik in de 80% 2012 gefinancierd.
Men waarschuwt voor te veel optimisme nu de Europese politici weer in slaap zijn gesukkeld. De speculatie tegen Spanje is nog niet afgelopen, het geld vlucht nog steeds het land uit richting Duitsland en Luxemburg.
Het macro economisch nieuws had zijn mee- en tegenvallers. Meeviel de voorlopige PMI van Duisland, de huizencijfers in de VS (sentiment NAHBMI, verkopen, housing starts etc.), de Phillyfed (maar niet de minder belangrijke Empire State), de voorlopers van de ISM. Een en ander wijst op een kleine stijging van de ISM. De initial claims voor werkloosheid bleven aan de hoge kant zonder dat je orkanen er de schuld van kon geven.
De dollar werd iets sterker, maar niet tegen de yuan.
In Europa waren de voorlopige PMI's teleurstellend, alleen in Duitsland was er een mooie verbetering. De PMI's overdrijven op het ogenblik de slechte gang van zaken in Europa, maar het is duidelijk dat het derde kwartaal niet beter is dan het tweede (met uitzondering van Duitsland en het VK).
In Japan vielen de meeste cijfers wat tegen, o.a. nieuwe orders en de Tankan. Toch steeg de leading index.
In China was de HSBC flash PMI een fractie beter. De datum voor de troonsopvolging werd officieel bekend gemaakt en dat was een geruststelling.
In India verlaagde de centale bank de reserve requirement ratio voor banken.
De eurocrisis viel iets mee (al zag je dat niet aan de renteverschillen afgelopen week). Spanje plaatste met groot succes een 3-jaars staatslening en heeft nu dik in de 80% 2012 gefinancierd.
Men waarschuwt voor te veel optimisme nu de Europese politici weer in slaap zijn gesukkeld. De speculatie tegen Spanje is nog niet afgelopen, het geld vlucht nog steeds het land uit richting Duitsland en Luxemburg.
Het macro economisch nieuws had zijn mee- en tegenvallers. Meeviel de voorlopige PMI van Duisland, de huizencijfers in de VS (sentiment NAHBMI, verkopen, housing starts etc.), de Phillyfed (maar niet de minder belangrijke Empire State), de voorlopers van de ISM. Een en ander wijst op een kleine stijging van de ISM. De initial claims voor werkloosheid bleven aan de hoge kant zonder dat je orkanen er de schuld van kon geven.
De dollar werd iets sterker, maar niet tegen de yuan.
In Europa waren de voorlopige PMI's teleurstellend, alleen in Duitsland was er een mooie verbetering. De PMI's overdrijven op het ogenblik de slechte gang van zaken in Europa, maar het is duidelijk dat het derde kwartaal niet beter is dan het tweede (met uitzondering van Duitsland en het VK).
In Japan vielen de meeste cijfers wat tegen, o.a. nieuwe orders en de Tankan. Toch steeg de leading index.
In China was de HSBC flash PMI een fractie beter. De datum voor de troonsopvolging werd officieel bekend gemaakt en dat was een geruststelling.
In India verlaagde de centale bank de reserve requirement ratio voor banken.
goed nieuws afgelopen week
De eurocrisis lijkt iets minder erg te worden. Hierboven een plaatje dat overheden volgend jaar minder extra hoeft te bezuinigen. De Spaanse obligatieveiling was een groot succes van de week. Noyer waarschuwde nog eens dat speculanten het niet van de ECB kunnenn willen als de ECB dat echt wil.
De economische groei lijkt toch wat sterker te worden, zo zeggen de grondstoffenprijzen. De koperprijs is gestegen, de ijzerertsprijs lijkt even uitgedaald en de staalprijzen zijn weer aan het stijgen. De economische terugval in China lijkt niet te verergeren.
In Europa hadden we de flash PMI's, die waren niet best met uitzondering van Duitsland waar wel een herstel lijkt op te treden.
In de VS blijft er maar meevallend nieuws van de huizenmarkt te komen. Housing strts +2,3%, verkopen bestaande huizen +7,8%.
Ook de architecture billing index, belangrijk voor commercieel onroerend goed is aan het verbeteren.
De NAHBMI van het sentiment van huizenbouwers verbeterde opnieuw sterk en daardoor het vertrouwen van midde-n en kleinbedrijf ook redelijk.
De Phillyfed viel mee, vooral nieuwe order, mar wijst (samen met het Empire State survey) nog steeds op een ISM die rond de 50 hangt, niet echt hoger.
De uitglijder van Romney over het grote aantal losers in de VS gaf de campagne van Obama vleugels en heeft de repubikeinen inschikkelijker gemaakt om nu al iets te doen aan het fiscale klif. De senaat lijkt 50-50 te worden en dan geeft de vicepresident de doorslag.
De Citigroup Economic Surprise Indexen blijven maar verbeteren, niet alleen in de VS maar ook inEuropa, en dat wijst op betere groei in het vierde kwartaal (niet veel beter).
De economische groei lijkt toch wat sterker te worden, zo zeggen de grondstoffenprijzen. De koperprijs is gestegen, de ijzerertsprijs lijkt even uitgedaald en de staalprijzen zijn weer aan het stijgen. De economische terugval in China lijkt niet te verergeren.
In Europa hadden we de flash PMI's, die waren niet best met uitzondering van Duitsland waar wel een herstel lijkt op te treden.
In de VS blijft er maar meevallend nieuws van de huizenmarkt te komen. Housing strts +2,3%, verkopen bestaande huizen +7,8%.
Ook de architecture billing index, belangrijk voor commercieel onroerend goed is aan het verbeteren.
De NAHBMI van het sentiment van huizenbouwers verbeterde opnieuw sterk en daardoor het vertrouwen van midde-n en kleinbedrijf ook redelijk.
De Phillyfed viel mee, vooral nieuwe order, mar wijst (samen met het Empire State survey) nog steeds op een ISM die rond de 50 hangt, niet echt hoger.
De uitglijder van Romney over het grote aantal losers in de VS gaf de campagne van Obama vleugels en heeft de repubikeinen inschikkelijker gemaakt om nu al iets te doen aan het fiscale klif. De senaat lijkt 50-50 te worden en dan geeft de vicepresident de doorslag.
De Citigroup Economic Surprise Indexen blijven maar verbeteren, niet alleen in de VS maar ook inEuropa, en dat wijst op betere groei in het vierde kwartaal (niet veel beter).
Amerikaanse consument staat er beter voor (flow of funds FED)
Vorige week publiceerde de FED weer het kwartaallijkse overzicht van de bezittngen en schulden van Amerika, uitgesplitst nar huishoudens, bedrijven, overheid etc. Dat leidt tot de nodige beschouwingen. Ja, het bedrijfsleven zou veel meer kunnen investeren en ja, de huishoudens worden weer rijker.
De netto bezitingen van huishoudens ten opzichte van het BNP groeien weer, zij het langzaam. Men zit nog ver van de top van 2007 af, ongeveer op het niveau van 1998. Ik denk dat netto bezittingen versus inkomen langzaam stijgen in de tijd mee met de mogelijkheden iets te financieren. Vroeger, rond 1950 kon je haast geen hypotheek krijgen, er waren geen mortgage backed securities. Daardoor hoort bezittingen/ BNP nu hoger te zijn dan toen. Mensen als Woody Brock bestrijden dit, bezittingen/ BNP hoort een sooort constante te zijn (375%?) net zoals kapitaal en arbeid op lange termijn een constant deel van de koek te zijn. Sommigen zeggen dat door de vergrijzing netto bezittingen/ BNP moet gaan dalen, omdat babyboomers alles moeten verkopen om straks niet van de honger om te komen of om nog enige zorg te kunnen betalen.
Voor de consumptie is het huizenbezit het belangrijkste (uit extra waarde aandelen consumeert men veel minder). De waarde van huizen is het tweede kwartaal iets gestegen, een breuk in de trend. De hypotheekschulden zitten nog in een dalende trend (vanaf top is er nu $1050 miljard minder hypotheekschuld, de daling komt vooral door afschrijvingen bij foreclosures). Netto wordt de consument daarom rijker.
Daaruit gaat hij straks meer consumeren. Niet veel, voorlopig praten we over iets als 0,1-0,2% van het BNP. Maar het is goed voor het vertrouwen, het helpt het midden- en kleinbedrijf dat moet lenen tegen de waarde van het onroerend goed. Daardoor wordt het effect toch groter.
Het plaatje van de Wall Street Journal laat een en ander gedetailleerder zien. In het tweede kwartaal hadden huishoudens ongeveer even veel bezit in huizen als in aandelen (na het derde kwartaal waarschijnlijk meer in aandelen ook al stijgen de huizenprijzen). Je kunt ook zien dat eindelijk er meer % bezit is van het eigen huis en dat het bezit via pensioenfondsen en verzekeringen niet veel kleiner is dan dat van huizen.
De netto bezitingen van huishoudens ten opzichte van het BNP groeien weer, zij het langzaam. Men zit nog ver van de top van 2007 af, ongeveer op het niveau van 1998. Ik denk dat netto bezittingen versus inkomen langzaam stijgen in de tijd mee met de mogelijkheden iets te financieren. Vroeger, rond 1950 kon je haast geen hypotheek krijgen, er waren geen mortgage backed securities. Daardoor hoort bezittingen/ BNP nu hoger te zijn dan toen. Mensen als Woody Brock bestrijden dit, bezittingen/ BNP hoort een sooort constante te zijn (375%?) net zoals kapitaal en arbeid op lange termijn een constant deel van de koek te zijn. Sommigen zeggen dat door de vergrijzing netto bezittingen/ BNP moet gaan dalen, omdat babyboomers alles moeten verkopen om straks niet van de honger om te komen of om nog enige zorg te kunnen betalen.
Voor de consumptie is het huizenbezit het belangrijkste (uit extra waarde aandelen consumeert men veel minder). De waarde van huizen is het tweede kwartaal iets gestegen, een breuk in de trend. De hypotheekschulden zitten nog in een dalende trend (vanaf top is er nu $1050 miljard minder hypotheekschuld, de daling komt vooral door afschrijvingen bij foreclosures). Netto wordt de consument daarom rijker.
Daaruit gaat hij straks meer consumeren. Niet veel, voorlopig praten we over iets als 0,1-0,2% van het BNP. Maar het is goed voor het vertrouwen, het helpt het midden- en kleinbedrijf dat moet lenen tegen de waarde van het onroerend goed. Daardoor wordt het effect toch groter.
Het plaatje van de Wall Street Journal laat een en ander gedetailleerder zien. In het tweede kwartaal hadden huishoudens ongeveer even veel bezit in huizen als in aandelen (na het derde kwartaal waarschijnlijk meer in aandelen ook al stijgen de huizenprijzen). Je kunt ook zien dat eindelijk er meer % bezit is van het eigen huis en dat het bezit via pensioenfondsen en verzekeringen niet veel kleiner is dan dat van huizen.
Marseille
Volgend jaar is Marseille culturele hoofdstad van Europa en daarom is men nu bezig met een soort creatieve vernietiging. De oude haven is gebaricadeerd met hekken en is flink opgebroken, diverse musea zijn dicht om volgend jaar beter voor de dag te komen.
De oude haven is mooi.
En de wijk le Panier in oud Marseille ook.
N.B. we deden Le Corbusier geen eer aan: we bezochten La Cité Radieuse niet.
Europese aandelen overwegen
Oppenheimer van GS was in zijn laatste GOAL nog niet erg positief op aandelen op korte termijn, maar wel over 12 maanden en ook voor Europa.
Het bovenstaand plaatje laat de groeivoorspelling voor Europa zien. Het derde kwartaal is zwaar negatief, negatiever dan het tweede en in het vierde kwartaal blijft de groei ook onder nul, maar dan begint een moeizaam zwak herstel van de economische groei. En dat herstel geeft in de beoordeling de doorslag.
Dat het derde kwartaal niet best is in Europa laten de flash PMI's zien.
Die slechte macro zit in de prijzen verdisconteerd en nog meer. Dat meer is nodig vanwege de eurocrisis.
Voor 2013 zie je dat dit groeiherstel in Europa leidt tot de beste winstgroei. Winstgroei hangt erg smaen met acceleratie van de economische groei, hoe laag die groei ook is. En in Europa trekt de groei het meest aan in 2013: van diep negatief naar mager positef. Dus in Europa heb je een erg goedkope beurs met de beste winstgroei. In 2014 is een verder aantrekken van de economsiche groei niet zo'n heel gewaagde voorspelling, dus dan kan de winstgroei ook positief zijn. Dividendrendement is behoorlijk.
Dat levert al snel meer op dan staatsobligaties op een rente van zo'n dikke 1%, maar geen garantie.
Het bovenstaand plaatje laat de groeivoorspelling voor Europa zien. Het derde kwartaal is zwaar negatief, negatiever dan het tweede en in het vierde kwartaal blijft de groei ook onder nul, maar dan begint een moeizaam zwak herstel van de economische groei. En dat herstel geeft in de beoordeling de doorslag.
Dat het derde kwartaal niet best is in Europa laten de flash PMI's zien.
Die slechte macro zit in de prijzen verdisconteerd en nog meer. Dat meer is nodig vanwege de eurocrisis.
Voor 2013 zie je dat dit groeiherstel in Europa leidt tot de beste winstgroei. Winstgroei hangt erg smaen met acceleratie van de economische groei, hoe laag die groei ook is. En in Europa trekt de groei het meest aan in 2013: van diep negatief naar mager positef. Dus in Europa heb je een erg goedkope beurs met de beste winstgroei. In 2014 is een verder aantrekken van de economsiche groei niet zo'n heel gewaagde voorspelling, dus dan kan de winstgroei ook positief zijn. Dividendrendement is behoorlijk.
Dat levert al snel meer op dan staatsobligaties op een rente van zo'n dikke 1%, maar geen garantie.
Abonneren op:
Posts (Atom)