Voorlopig gaat alles zoals de vorige keren dat de politiek de economie de afgrond in wierp (de overheid is het probleem, zo riep Reagan al). In de maand zelf dat de overheid dicht is, gaan de omzetten door de grond en dat wordt in de maand erna gerepareerd/ Hoe het gaat in december is nog uiterst onzeker, al is het pessimisme over de kerst wat af aan het nemen. Dat van dat stelen van kerstmis door overijverige republikeinen en Obamacare is nog onduidelijk.
Autoverkopen zijn in herstel, huizenverkopen ook en indicatoren voor groei werkgelegenheid ook.
Vooralsnog houdt men de groei in het vierde kwartaal op 1,3%, maar als december enigszins meevalt kan dat hoger zijn.
Achtergrond bij Beleggen op de golven Waar zijn we op de golven? Waarom gaan de aandelenkoersen al lang zo veel omhoog? N.B. dit blog is à titre personnel en hoeft de visie van BMO Global asset Management niet weer te geven
30 november 2013
Nederland niet meer AAA, niet meer eerste rang
Men zag het al aankomen: Nederland wordt niet meer door alle rating agencies voor vol aangezien: niet langer AAA maar AA+ net zoals de VS en toch tamelijk failliete landen als Frankrijk.
Nederland heeft zijn afwaardering te danken aan de lage economische groei. Daardoor wordt het niet gemakkelijk van de hoge overheidstekorten af te komen. Het Nederlandse overheidsbeleid is er op gericht de groei zo laag mogelijk te houden en dat heeft geleid tot de downgrade. Nederland heeft geen AAA groei van de economie, zelfs niet bij benadering (dankzij pRuttenomics).
Voorlopig heeft een en ander geen consequenties. De rente steeg niet, want een en ander was al lang verwacht. De rente steeg ook niet na de degradatie van de VS en Frankrijk (met dank aan Japan dat ineens een onverzadigbare lust aan de dag legde Franse staatsleningen te kopen in het vaste vertrouwen dat Angela Frankrijk niet zou laten vallen).
De Downgrade zou de rating van EFSF leningen niet in gevaar brengen, maar dat valt te bezien: de rating berust nu voor 100% op de goede wil van Duitsland straks zondaars in Europa van voldoende geld te voorzien tegen een idioot lage rente.
De andere rating agencies hebben Nederland nog op AAA staan met negative outlook. Daar de economische groei aantrekt zijn ze voorlopig nog niet van zins de stap te wagen en Nederland te degraderen.
Nederland heeft zijn afwaardering te danken aan de lage economische groei. Daardoor wordt het niet gemakkelijk van de hoge overheidstekorten af te komen. Het Nederlandse overheidsbeleid is er op gericht de groei zo laag mogelijk te houden en dat heeft geleid tot de downgrade. Nederland heeft geen AAA groei van de economie, zelfs niet bij benadering (dankzij pRuttenomics).
Voorlopig heeft een en ander geen consequenties. De rente steeg niet, want een en ander was al lang verwacht. De rente steeg ook niet na de degradatie van de VS en Frankrijk (met dank aan Japan dat ineens een onverzadigbare lust aan de dag legde Franse staatsleningen te kopen in het vaste vertrouwen dat Angela Frankrijk niet zou laten vallen).
De Downgrade zou de rating van EFSF leningen niet in gevaar brengen, maar dat valt te bezien: de rating berust nu voor 100% op de goede wil van Duitsland straks zondaars in Europa van voldoende geld te voorzien tegen een idioot lage rente.
De andere rating agencies hebben Nederland nog op AAA staan met negative outlook. Daar de economische groei aantrekt zijn ze voorlopig nog niet van zins de stap te wagen en Nederland te degraderen.
29 november 2013
bevolkingsgroei in de wereld; communisme is uitsterven, Afrika groeit het snelst
De bevolkingsgroei is lang zo hoog niet meer als enige decennia geleden. Er zijn haast geen landen meer met 4%+ groei (belangrijk, want die landen voeren bijna altijd (meestal onbewust)oorlogen om de bevolkingsaantallen te reduceren).
De voorspellingen dat landen in het Midden Oosten enorme aantallen inwoners gaan krijgen zijn flink afgezwakt. Jemen krijgt geen 120 miljoen inwoners in 2050.
Nu staan de voorspellingen dat Nigeria in 2100 1 miljard inwoners zal tellen, meer dan China dan, op de tocht.
Afrika, daar zit de groei. De krimp zit in de voormalig communistische landen.
De bevolkingsgroei van Duitsland laat nog steeds zien dat het voormalig communistisch deel hard krimpt. De voormalige DDR is bijna helemaal knalrood.
De voorspellingen dat landen in het Midden Oosten enorme aantallen inwoners gaan krijgen zijn flink afgezwakt. Jemen krijgt geen 120 miljoen inwoners in 2050.
Nu staan de voorspellingen dat Nigeria in 2100 1 miljard inwoners zal tellen, meer dan China dan, op de tocht.
Afrika, daar zit de groei. De krimp zit in de voormalig communistische landen.
De bevolkingsgroei van Duitsland laat nog steeds zien dat het voormalig communistisch deel hard krimpt. De voormalige DDR is bijna helemaal knalrood.
28 november 2013
overheidstekort VS daalt dan winsten omhoog
De laatste tijd zijn er veel verhalen dat het mis moet gaan met de winsten in de VS vanwege mean reversion naar een meer beschaafde winstmarge (nu worden de arbeiders immers meer uitgebuit dan Marx ooit had kunnen bevroeden in o.a. de VS).
Ik denk dat dit niet gaat gebeuren als het overheidstekort van de VS verder zal gaan dalen en dat is een relatief veilige voorspelling. Dat overheidstekort loopt niet voor op de winsten, maar is veel beter vooruit te voorspellen. De bull markt krijgt nog jaren benzine van een dalend overheidstekort in de VS. Winsten gaan dan harder stijgen dan de nominale groei van het BNP (die overigens wel erg laag is nu).
seminar Deutsche Bank: sterke dollar, goede groei VS, verminderen QE niet zo erg
Ik ben net naar het seminar van Deutsche Bank in het Concertgebouw geweest. Ze sponsoren dat flink. En ja hoor, de eerste spreker (Jim Reid) ging inderdaad zingen en had het steeds over de vergelijking met Phil Collins.
We maken ons veel te druk over taper van QE. Dat zit al veel te erg ingeprijsd. de Amerikaanse vijfjaars swaprente vijf jaar vooruit staat op 4,5%, een heel normaal niveau van de nodige jaren geleden.
Bovendien zijn er heel wat redenen waarom de FED uiterst voorzichtig moet omspringen met het verminderen van QE. Dat zal heel traag gebeuren en aan het eind van 2014 koopt men nog steeds leningen. Maar men moet wel stoppen. Men wil per se niet meer dan 70% van een staatslening hebben en dat wordt een probleem als je je zo concentreert op lange leningen over een jaar.
Met die groei in Amerika komt het wel goed volgend jaar. De fiscale verkrapping wordt eens stuk minder, meer dan bijna elk ander land in de wereld behalve Nederland (daar heb ik recent over geblogd, men is te negatief over de groei bij ons in 2014). Japan bezuinigt volgend jaar het meeste meer.
Overigens ook hier weer de stellige mening dat de FED altijd te optimistisch is met de voorspellingen voor de VS, maar men houdt toch vast aan een voorspelling die optimistischer is dan de FED. This time is different immers.
Net zoals bij het inprijzen van verwachte rentestijgingen van de FED in de toekomst, de markt overschat dat altijd.
De dollar wordt daardoor sterk volgens de valutaman (ook al omdat andere landen een zwakke valuta willen en de Japanners een beetje uitgekocht zijn met Franse staatsleningen met daardoor hun vergeleken met de fundamentals onzinnig lage rente).
Grondstoffen wordt niets volgend jaar, alleen sommige metalen die profiteren van de betere groei in China, de VS zullen het beter doen zoals aluminium. De meeste grondstoffen hebben last van de sterke dollar en hogere productie. Vooral bij olie lijkt dat het geval. Productie-uitval was groot in 2013 en zal in 2014 minder worden terwijl de olieproductie van Amerika maar door blijft groeien. Hij dekte zich in met zijn voorspelling van lagere olieprijzen dat dit eigenlijk niet kon, omdat de conensus op dezelfde prijs zit en altijd maar dan ook altijd te laag zat.
De correlatie van grondstoffenprijzen met aandelenkoersen zit in een vrije val.
Waar zit Reid (en niet alleen hij) het meeste over in: over de wegvallende liquiditeit op de kredietmarkt, vooral bij minder QE. Het is overigens nu wel ingeprijsd dat de rente op Emerging Market Debt veel hoger moet zijn dan bij oneindige QE, maar toch het is een zorg dat sommige credits niet meer kwijt te raken zijn als je dat zou willen. Gezien de lage groei in de wereld en de zeer lage defaults hoeft dat niet. In Japan had men na 1990 ook zeer weinig defaults dankzij overheidssturing, dus Japanachtige groei kan goed zijn voor credits.
Thomas Mayer had zij pessimistisch verhaal over Europa wat veranderd. De patiënt Europa is genezen van de ernstige hartkwaal, maar heeft nu een ongeneeslijke vorm van kanker opgelopen. De VS doet het normaal met groei door consumptie en investeringen en Japan dito. Europa heeft geen groei, de netto bijdrage van netto export werd ongedaan gemaakt door lagere consumptie, overheidsbezuinigingen (buiten Frankrijk) en lagere investeringen.
Die enorme bijdrage van netto export in Europa werpt zijn schaduw op Emerging Markets, de EM9 waaronder de fragile five. Die hebben enorme problemen met hun lopende rekening en, hij zei het niet, krijgen de doodstraf (misschien via uithongeren).
Een en ander leidt wel tot enorme extra monetaire stimulering van centrale banken, ook in 2014 en verder.
We maken ons veel te druk over taper van QE. Dat zit al veel te erg ingeprijsd. de Amerikaanse vijfjaars swaprente vijf jaar vooruit staat op 4,5%, een heel normaal niveau van de nodige jaren geleden.
Bovendien zijn er heel wat redenen waarom de FED uiterst voorzichtig moet omspringen met het verminderen van QE. Dat zal heel traag gebeuren en aan het eind van 2014 koopt men nog steeds leningen. Maar men moet wel stoppen. Men wil per se niet meer dan 70% van een staatslening hebben en dat wordt een probleem als je je zo concentreert op lange leningen over een jaar.
Met die groei in Amerika komt het wel goed volgend jaar. De fiscale verkrapping wordt eens stuk minder, meer dan bijna elk ander land in de wereld behalve Nederland (daar heb ik recent over geblogd, men is te negatief over de groei bij ons in 2014). Japan bezuinigt volgend jaar het meeste meer.
Overigens ook hier weer de stellige mening dat de FED altijd te optimistisch is met de voorspellingen voor de VS, maar men houdt toch vast aan een voorspelling die optimistischer is dan de FED. This time is different immers.
Net zoals bij het inprijzen van verwachte rentestijgingen van de FED in de toekomst, de markt overschat dat altijd.
De dollar wordt daardoor sterk volgens de valutaman (ook al omdat andere landen een zwakke valuta willen en de Japanners een beetje uitgekocht zijn met Franse staatsleningen met daardoor hun vergeleken met de fundamentals onzinnig lage rente).
Grondstoffen wordt niets volgend jaar, alleen sommige metalen die profiteren van de betere groei in China, de VS zullen het beter doen zoals aluminium. De meeste grondstoffen hebben last van de sterke dollar en hogere productie. Vooral bij olie lijkt dat het geval. Productie-uitval was groot in 2013 en zal in 2014 minder worden terwijl de olieproductie van Amerika maar door blijft groeien. Hij dekte zich in met zijn voorspelling van lagere olieprijzen dat dit eigenlijk niet kon, omdat de conensus op dezelfde prijs zit en altijd maar dan ook altijd te laag zat.
De correlatie van grondstoffenprijzen met aandelenkoersen zit in een vrije val.
Waar zit Reid (en niet alleen hij) het meeste over in: over de wegvallende liquiditeit op de kredietmarkt, vooral bij minder QE. Het is overigens nu wel ingeprijsd dat de rente op Emerging Market Debt veel hoger moet zijn dan bij oneindige QE, maar toch het is een zorg dat sommige credits niet meer kwijt te raken zijn als je dat zou willen. Gezien de lage groei in de wereld en de zeer lage defaults hoeft dat niet. In Japan had men na 1990 ook zeer weinig defaults dankzij overheidssturing, dus Japanachtige groei kan goed zijn voor credits.
Thomas Mayer had zij pessimistisch verhaal over Europa wat veranderd. De patiënt Europa is genezen van de ernstige hartkwaal, maar heeft nu een ongeneeslijke vorm van kanker opgelopen. De VS doet het normaal met groei door consumptie en investeringen en Japan dito. Europa heeft geen groei, de netto bijdrage van netto export werd ongedaan gemaakt door lagere consumptie, overheidsbezuinigingen (buiten Frankrijk) en lagere investeringen.
Die enorme bijdrage van netto export in Europa werpt zijn schaduw op Emerging Markets, de EM9 waaronder de fragile five. Die hebben enorme problemen met hun lopende rekening en, hij zei het niet, krijgen de doodstraf (misschien via uithongeren).
Een en ander leidt wel tot enorme extra monetaire stimulering van centrale banken, ook in 2014 en verder.
update vierjaarscyclus
De vierjaarscyclus is danig verstoord door 1. de inzinking in Europa die daar een flinke recessie veroorzaakte, terwijl in de VS de economie langzaam door groeide (maar wel de correctie DE in de grafiek veroorzaakte) en 2. de monetaire cyclus met aanzwellende monetaire cyclus met nieuwe middelen zoals quantitative easing.
De beurs is toch wel redelijk meegegaan met de fundamentals van stijgende verwachte winsten en de ISM. De ISM staat nu hoog en dat moet zorgen voor een stijging van de verwachte winsten.
In de juglarcyclus zijn we nog niet ver in de VS. We hebben de midcyclus inzinking achter de rug en het herstel moet zich nu ontvouwen in 2014-2018.
De monetaire cyclus via de balans van de FED lijkt op de fundamentele cyclus van verwachte winstgroei maal de ISM.
Bijna permanente monetaire stimulering heeft een cyclus veroorzaakt die ongekend sterk correleert met de omvang van de balans van de FED (rode lijn in grafiek hierboven)
De beurs is toch wel redelijk meegegaan met de fundamentals van stijgende verwachte winsten en de ISM. De ISM staat nu hoog en dat moet zorgen voor een stijging van de verwachte winsten.
In de juglarcyclus zijn we nog niet ver in de VS. We hebben de midcyclus inzinking achter de rug en het herstel moet zich nu ontvouwen in 2014-2018.
De monetaire cyclus via de balans van de FED lijkt op de fundamentele cyclus van verwachte winstgroei maal de ISM.
Bijna permanente monetaire stimulering heeft een cyclus veroorzaakt die ongekend sterk correleert met de omvang van de balans van de FED (rode lijn in grafiek hierboven)
27 november 2013
afscheidsetentje met Ynse
Vanavond hadden we het gezellige afscheidsetentje met Ynse, voormalig voorzitter van onze OR, samen met onze secretaris Jeanne, André, mezelf en de voormalige OR-leden Hendrik Jan en Leendert in de Veranda. Ynse geniet nog van zijn plotselinge vrije tijd. Hij zat nog vol verhalen, bijvoorbeeld hoe je kon zien in de Albert Heijn om 5 uur of een vrouw single was, niet alleen aan de voorraad boodschappen maar ook aan de BH-straps, of die bubbelden of niet. En ja, de beharing van Ynse is tegenwoordig meer in lijn met de tijdgeest.
opmars e-sigaret
Philip Morris geeft het bestrijden van de e-sigaret op en gaat proberen iets op de markt zetten wat wel smaakt volgens hen.
Het is een enorm snel groeiende markt http://www.washingtonpost.com/blogs/wonkblog/wp/2013/11/22/big-tobacco-admits-defeat-will-develop-e-cigarettes/
The e-cigarette market opportunity. (PMI)
Business Insider had ook een artikel
Men behandelt het als een creatieve vernietiging van de tabaksindustrie die steeds harder gaat groeien als het product beter wordt en de tabakslobby het opgeeft.
.Duidelijk is dat de e-sigaret veel minder schadelijk is en daardoor goedkoper, minder geraakt door accijns.
Gaat Modi India weer op het groeipad brengen of gebeurt dat toch al
De economische groei is weggezakt tot het laagste niveau sinds 2005 in India. De inflatie is hardnekkig te hoog, zo ongeveer het hoogste van alle Emerging Markets. De rating van de staatsleningen dreigt junk te worden.
Daar kun je de verkiezingen niet mee winnen. De belangrijkste oppositiepartij heeft een Wildersachtige troef, een zeer krachtig bestuurder die zeer hard optreedt tegen moslims, maar wel economische wonderen heeft verricht in zijn deelstaat. Hij is een oratorisch talent: Modi. Hij heeft nu al de kandidatuur van zijn partij gewonnen, wat vroeg is voor verkiezingen in India.
De leegstand van kantoren begint problematisch te worden in Mombay met 20% http://www.bloomberg.com/news/2013-11-25/india-office-boom-turns-glut-with-vacancies-real-estate.html, alleen Chengdu weet dat met 32% te overtreffen.
FT Alphaville http://www.bloomberg.com/news/2013-11-25/india-office-boom-turns-glut-with-vacancies-real-estate.html haalde Goldman Sachs aan met wat grafieken dat het ergste achter de rug lijkt in India
De keer is nauwelijks te zien en dat vaan die stalled projects al helemaal niet, maar men kan gelijk hebben dat het anekdotische bewijs klopt.
Deze plaatjes zien er al overtuigender uit. Voorlopig voorspelt men slechts 4,6% groei voor 2014 en dat is niet genoeg voor India.
Daar kun je de verkiezingen niet mee winnen. De belangrijkste oppositiepartij heeft een Wildersachtige troef, een zeer krachtig bestuurder die zeer hard optreedt tegen moslims, maar wel economische wonderen heeft verricht in zijn deelstaat. Hij is een oratorisch talent: Modi. Hij heeft nu al de kandidatuur van zijn partij gewonnen, wat vroeg is voor verkiezingen in India.
De leegstand van kantoren begint problematisch te worden in Mombay met 20% http://www.bloomberg.com/news/2013-11-25/india-office-boom-turns-glut-with-vacancies-real-estate.html, alleen Chengdu weet dat met 32% te overtreffen.
FT Alphaville http://www.bloomberg.com/news/2013-11-25/india-office-boom-turns-glut-with-vacancies-real-estate.html haalde Goldman Sachs aan met wat grafieken dat het ergste achter de rug lijkt in India
De keer is nauwelijks te zien en dat vaan die stalled projects al helemaal niet, maar men kan gelijk hebben dat het anekdotische bewijs klopt.
Deze plaatjes zien er al overtuigender uit. Voorlopig voorspelt men slechts 4,6% groei voor 2014 en dat is niet genoeg voor India.
26 november 2013
is de koerswinstverhouding nu hoog of is er hetzelfde aan de hand als in 2008
De koerswinstverhouding in de VS op basis van de verwachte winsten een jaar vooruit is nu ongeveer even hoog als op het hoogtepunt eind 2007/begin 2008.
Veel beren zien dit als een teken dat de beurs ontzettend overgewaardeerd is en spoedig moet instorten. Het is immers een schande dat bij zo slechte tijden er een all time high wordt gezet (net als in 1982).
Bianco heeft dan het standaardantwoord dat de beurs op basis van de toen verwachte winsten helemaal niet zo duur was, maar op basis van de winsten die een jaar later verwacht werden was de S&P wel degelijk peperduur. Ik heb dat maar eens in een plaatje gezet. Stel dat je zou weten wat er over een jaar verwacht wordt, was dan de beurs duur.
In 2007/2008 was dan de beurs (zie zwarte lijn) wel degelijk duur. In 2009-2012 was de beurs zonder twijfel zeer goedkoop. Of dat nu nog steeds het geval is, dat is onzeker. Ik denk dat de verwachte winst behoorlijk gaat stijgen en dat daardoor de waarderingen nog redelijk zijn. Bianco zegt dat de verwachtingen altijd veel te hoog zijn en dat ze nu ook flink naar beneden zullen gaan. Als dat zo is, dan moet de beurs flink omlaag. Maar als ik gelijk krijg en de ISM rond 55 of beter blijft, dan is de beurs helemaal niet te duur. We zullen zien.
Veel beren zien dit als een teken dat de beurs ontzettend overgewaardeerd is en spoedig moet instorten. Het is immers een schande dat bij zo slechte tijden er een all time high wordt gezet (net als in 1982).
Bianco heeft dan het standaardantwoord dat de beurs op basis van de toen verwachte winsten helemaal niet zo duur was, maar op basis van de winsten die een jaar later verwacht werden was de S&P wel degelijk peperduur. Ik heb dat maar eens in een plaatje gezet. Stel dat je zou weten wat er over een jaar verwacht wordt, was dan de beurs duur.
In 2007/2008 was dan de beurs (zie zwarte lijn) wel degelijk duur. In 2009-2012 was de beurs zonder twijfel zeer goedkoop. Of dat nu nog steeds het geval is, dat is onzeker. Ik denk dat de verwachte winst behoorlijk gaat stijgen en dat daardoor de waarderingen nog redelijk zijn. Bianco zegt dat de verwachtingen altijd veel te hoog zijn en dat ze nu ook flink naar beneden zullen gaan. Als dat zo is, dan moet de beurs flink omlaag. Maar als ik gelijk krijg en de ISM rond 55 of beter blijft, dan is de beurs helemaal niet te duur. We zullen zien.
25 november 2013
groei inkomen per hoofd afgelopen tien jaar in diverse landen
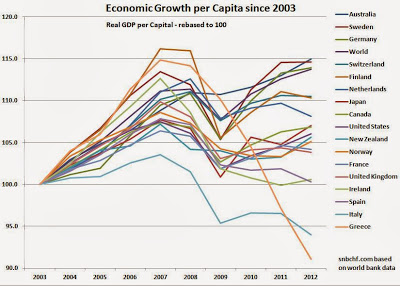
Via Pragmatic Capitalism http://pragcap.com/wp-content/uploads/2013/11/GDP-Per-Capita-Developed-Nations.jpg bovenstaand plaatje van de ontwikkeling van het inkomen per hoofd in de afgelopen tien jaar.
Je ziet de enorme duikeling van Griekenland dat eerst bijna de grootste stijging had na Finland en toch helemaal onderaan eindigt (volgorde op het laats zoals de landen zijn gerankt met hun kleurtje rechts).
Opvallend is dat Japan boven de VS en het VK staat.
Australië is de winnar, daarna Zweden en bijna onderaan Italië.
Je ziet de enorme duikeling van Griekenland dat eerst bijna de grootste stijging had na Finland en toch helemaal onderaan eindigt (volgorde op het laats zoals de landen zijn gerankt met hun kleurtje rechts).
Opvallend is dat Japan boven de VS en het VK staat.
Australië is de winnar, daarna Zweden en bijna onderaan Italië.
24 november 2013
samenvatting financieel economisch nieuws van de afgelopen week
Na wat kleine aarzelingen stegen de meeste beurzen gewoon door. De zeer lage inflatiecijfers, nu ook in de VS, staan borg voor een excessief ruim monetair beleid.
In de Senaatscommissie kreeg Yellen 14 voor en 8 tegenstemmen en daarmee is haar benoeming bijna rond, al willen de republikeinen iets terugdoen tegen de democraten die ineens filibusteren verboden voor de benoeming van bepaalde personen (zoals Yellen, maar het geldt niet voor opperrechters).
De notulen van de FED zorgde voor verwarring, o.a. omdat de FED ook niet goed weet hoe men de vermindering van QE moet gaan communiceren en wanneer en waarom.
De IFO viel mee (en de ZEW ook) en daardoor blijft men optimistisch over het herstel in de eurozone, al zijn er wel wat wolkjes over Frankrijk (daling voorlopige PMI). In Nederland daalde de werkloosheid (een lagging indicator, dus vreemd).
In de VS daalden de voorlopers van de ISM zoals de Phillyfed behoorlijk. Initial claims voor werkloosheid daalden fors en detailhandelsverkopen stegen, zodat de daling van de ISM maar beperkt zou moeten worden volgende week.
De NABMI index voor het sentiment van huizenbouwers stabiliseerde op 54 en hypotheekaanvragen stegen. Verkopen van bestaande huizen daalden iets. De employment cost index steeg maar 0,4% (was in tweede kwartaal 0,5%, ook weinig).
In Japan steeg de export flink, maar de import nog meer waardoor het tekort op de handelsbalans groeide (maar de lopende rekening is door het oppotten in vorige decennia nog steeds positief). Orders voor machines stegen net als de maand ervoor 8,4% op jaarbasis en supermarktverkopen 0,5%.
In China daalde de voorlopige HSMC PMI, maar bleef met 50,4 wel boven 50. Buitenlandse investeringen groeiden opnieuw maar weinig in China.
In de Senaatscommissie kreeg Yellen 14 voor en 8 tegenstemmen en daarmee is haar benoeming bijna rond, al willen de republikeinen iets terugdoen tegen de democraten die ineens filibusteren verboden voor de benoeming van bepaalde personen (zoals Yellen, maar het geldt niet voor opperrechters).
De notulen van de FED zorgde voor verwarring, o.a. omdat de FED ook niet goed weet hoe men de vermindering van QE moet gaan communiceren en wanneer en waarom.
De IFO viel mee (en de ZEW ook) en daardoor blijft men optimistisch over het herstel in de eurozone, al zijn er wel wat wolkjes over Frankrijk (daling voorlopige PMI). In Nederland daalde de werkloosheid (een lagging indicator, dus vreemd).
In de VS daalden de voorlopers van de ISM zoals de Phillyfed behoorlijk. Initial claims voor werkloosheid daalden fors en detailhandelsverkopen stegen, zodat de daling van de ISM maar beperkt zou moeten worden volgende week.
De NABMI index voor het sentiment van huizenbouwers stabiliseerde op 54 en hypotheekaanvragen stegen. Verkopen van bestaande huizen daalden iets. De employment cost index steeg maar 0,4% (was in tweede kwartaal 0,5%, ook weinig).
In Japan steeg de export flink, maar de import nog meer waardoor het tekort op de handelsbalans groeide (maar de lopende rekening is door het oppotten in vorige decennia nog steeds positief). Orders voor machines stegen net als de maand ervoor 8,4% op jaarbasis en supermarktverkopen 0,5%.
In China daalde de voorlopige HSMC PMI, maar bleef met 50,4 wel boven 50. Buitenlandse investeringen groeiden opnieuw maar weinig in China.
goed nieuws van de afgelopen week
Het begint er weer wat beter uit te zien voor de mensen in Iran en wij kunnen misschien profiteren van een lagere olieprijs straks door de besprekingen over de indamming van de nucleaire ambities van Iran.
In de VS maakt men vorderingen met de afbouw van de schulden van particulieren. In snel tempo staan minder hypotheken onder water.
De hogere olieproductie zorgt voor steeds meer railvervoer en dat wijst op betere groei. Het belangrijkste goede nieuws was de royale steun voor Yellen in de Senaatscommissie (14 voor 8 tegen), zodat haar benoeming er wel door gaat komen. Overigens hebben de republikeinen de laatste jaren zo veel benoemingen tegengehouden dat het verboden wordt nog langer te filibusteren (zo lang doorkletsen, dat er geen beslissing kan worden genomen) in de senaat voor sommige benoemingen.
Reinhart (MS) ziet weer meer daglicht in de VS via een aantrekkende finale vraag (al blijft men benauwd voor tegenvallende kerstverkopen) vooral begin 2014. Autoverkopen zullen sterk zijn over november. De zwakte veroorzaakt door de politiek lijkt voorbij. De retail sales waren ook redelijk over oktober, zeker rekening houdend met de 0,1% dalende CPI. Initial jobless claims waren weer flink lager, 322.000 is laag en dat is goed voor vertrouwen, ISM etc.
In Japan begint men weer vertrouwen te krijgen in de Kuroda put en kon de beurs de laatste weken goed stijgen op o.a. de zwakke yen in het vooruitzicht van nog meer quantitative easing.
In China bleef men goedgemutst door meer nieuws over de komende hervormingen.
Het stijgingsmomentum van de aandelenkoersen lijkt onverwoestbaar. Financials, healthcare en technologie omhoog lijkt gunstig.
De verkoop van convertibles is weer booming en dat betekent meer vertrouwen bij het bedrijfsleven en meer risicobereidheid bij de belegger.
De IFO viel mee en wijst op goede groei in Duitsland blogde ik al. De leading indicators wijzen op een aantrekkende groei in de eurozone (plaatje Strategas)
En eindelijk lijkt het weer iets beter te zullen gaan in Rusland.
De belllwether index van Strategas die de gemiddelde beurskoersen laat zien van de bedrijven die het Amerikaanse BNP het beste volgen is flink aan het stijgen.
In de VS maakt men vorderingen met de afbouw van de schulden van particulieren. In snel tempo staan minder hypotheken onder water.
De hogere olieproductie zorgt voor steeds meer railvervoer en dat wijst op betere groei. Het belangrijkste goede nieuws was de royale steun voor Yellen in de Senaatscommissie (14 voor 8 tegen), zodat haar benoeming er wel door gaat komen. Overigens hebben de republikeinen de laatste jaren zo veel benoemingen tegengehouden dat het verboden wordt nog langer te filibusteren (zo lang doorkletsen, dat er geen beslissing kan worden genomen) in de senaat voor sommige benoemingen.
Reinhart (MS) ziet weer meer daglicht in de VS via een aantrekkende finale vraag (al blijft men benauwd voor tegenvallende kerstverkopen) vooral begin 2014. Autoverkopen zullen sterk zijn over november. De zwakte veroorzaakt door de politiek lijkt voorbij. De retail sales waren ook redelijk over oktober, zeker rekening houdend met de 0,1% dalende CPI. Initial jobless claims waren weer flink lager, 322.000 is laag en dat is goed voor vertrouwen, ISM etc.
In Japan begint men weer vertrouwen te krijgen in de Kuroda put en kon de beurs de laatste weken goed stijgen op o.a. de zwakke yen in het vooruitzicht van nog meer quantitative easing.
In China bleef men goedgemutst door meer nieuws over de komende hervormingen.
Het stijgingsmomentum van de aandelenkoersen lijkt onverwoestbaar. Financials, healthcare en technologie omhoog lijkt gunstig.
De verkoop van convertibles is weer booming en dat betekent meer vertrouwen bij het bedrijfsleven en meer risicobereidheid bij de belegger.
De IFO viel mee en wijst op goede groei in Duitsland blogde ik al. De leading indicators wijzen op een aantrekkende groei in de eurozone (plaatje Strategas)
En eindelijk lijkt het weer iets beter te zullen gaan in Rusland.
De belllwether index van Strategas die de gemiddelde beurskoersen laat zien van de bedrijven die het Amerikaanse BNP het beste volgen is flink aan het stijgen.
23 november 2013
20 trends in de VS volgens Business Insider
Men verbaasde zich erover dat men zo gemakkelijk nog eens 20 nieuwe trends kon melden vergeleken met vorig jaar (toen kwam aan bod: o.a. schaliegas)
1. San Francisco (inclusief Silicon Valley) is het nieuwe hart van de VS, de bevolking groeit het hardst, men trekt 40% van het venture capital aan. Men streeft New York voorbij.
2. de huur en deeleconomie. Men gaat steeds minder bezitten en steeds meer huren. Niet alleen woningen, maar ook auto's, zelfs spijkerbroeken. streaming, Spotify zijn voorbeelden.
3. Texas is de banengroeimachine van de VS. Niet alleen schaliegas en -olie (Eagle Ford), maar bijvoorbeeld ook kankeronderzoek trekt heel veel nieuwe banen.
4. in elkaar overgaan (congealing) van steden en suburbs
5. de opkomst van de robots; de zelfrijdende auto, high frequency trading, dat 70% van beursomzet zou zijn o.a.
6. energiekosten niet meer omhoog, inclusief benzine. productie neemt toe en vraag niet
7. duurzame energie rukt op, vooral windenergie maar ook zonneenergie
8. wearable technology. de armbanden, de iWatch, sensoren, the internet of things. Google Glass wordt niets.
9. opmars aantal alleenstaanden o.a. door vergrijzing
10. online dating is nu overal
11. stagflatie (Rosenberg is hofleverancier van pessimistische verhalen). raar verhaal bij dalende inflatie. Men baseert het o.a. op daling van groei productiviteit en aantal werkenden.
12. steeds meer huren van huizen
13. obesitas loopt op bij ouderen, stabiliseert/daalt bij jongeren.
14. gun control: gewerenlobby heeft definitief gewonnen. Men mag elkaar naar hartenlieven overhoop schieten op scholen.
15. de war on drugs is definitief verloren. Vooral marihuana is niet meer tegen te houden en wordt steeds goedkoper.
16. hoe we denken over ouderwetse tv en Hollywood is iets uit verleden. De tv wordt interactief.
17. de onderwijsbubbel waar men elk jaar steeds meer moest betalen voor een goede studie lijkt te gaan knappen.
18. leraren worden gegradeerd door leerlingen en ouders
19. onbedoelde bijverschijnselen van Obamacare. O.a. zal banengroei wel eens anders kunnen worden in het niet Obamadeel. Amerika lijkt voor eeuwig in tweeën te zijn opgesplitst (in de grijze staten is geen Obamacare).
20. the end of men. Mannen worden steeds vaker werkloos vergeleken met vrouwen, hebben slechtere opleiding, leven korter, worden steeds meer inferieur aan vrouwen.
Abonneren op:
Posts (Atom)