De verkopen van commercieel onroerend goed lopen alleen goed in Duitsland en vooral het VK. Ook in Zweden en Noorwegen hebben ze niets te klagen.
Nederland en Frankrijk hebben zo'n soort tussenpositie. In Zuid Europa werd erg weinig verkocht, al verbetert het sterk.
http://si.wsj.net/public/resources/images/EM-AZ460_EURORE_G_20140325162105.jpg
Achtergrond bij Beleggen op de golven Waar zijn we op de golven? Waarom gaan de aandelenkoersen al lang zo veel omhoog? N.B. dit blog is à titre personnel en hoeft de visie van BMO Global asset Management niet weer te geven
26 maart 2014
financial stability group neemt macht over in de FED
De laatste dagen doet de rente rare dingen in de VS. Enkele mensen hebben zich ernstig bezeerd toen ze van hun stoel rolden na de uitlatingen van Yellen bij haar eerste persconferentie. Ze is ineens een havik in duivenkleren. Al na zes maanden na het stoppen de rente gaan verhogen. Dat was een "slip of the tong", maar niet helemaal. De dot van Yellen is overduidelijk verschoven van aanvoerder van de duiven naar de consensus van de FED die ze moet verdedigen.
Dan is er natuurlijk nog de dot van Fischer die kennelijk ook bij de consensus zit.
Yellen wordt bijna gedwongen hetzelfde te voorspellen als Fischer anders gaan er stemmen op bij een foute prognose van Yellen om dat domme gansje te vervangen door de betere man voor de post van chair, Fischer.
Die Fischer strooit rond dat forward guidance onzin is, maar ook heel wat constructieve zaken.
Ondertussen kreeg de toespraak van Stein grote aandacht dat veel meer aandacht aan financiële stabiliteit moet worden besteed en dat QE dus zo snel mogelijk gestopt moet worden. Dat kreeg bijval van de haviken in de FED. Alom wordt nu gemeld door rentevorsers dat Yellen meer werkt van de derde peiler onder het beleid van de FED (naast werkloosheid en inflatie) van financiële stabiliteit.
De rente ging door dit verhaal flink omhoog en omlaag. Uiteindelijk gaat men maar mee met Plosser aan de korte kant en Arthus
Ondertussen krijg ik van mijn collega's te horen dat ik al weer een prutser ben met mijn voorspelling van een hogere rente sinds de 30-jaar swaprente onder de 2,5% daalde. Tja tegen Poetin kan ook ik niet op.
Dan is er natuurlijk nog de dot van Fischer die kennelijk ook bij de consensus zit.
Yellen wordt bijna gedwongen hetzelfde te voorspellen als Fischer anders gaan er stemmen op bij een foute prognose van Yellen om dat domme gansje te vervangen door de betere man voor de post van chair, Fischer.
Die Fischer strooit rond dat forward guidance onzin is, maar ook heel wat constructieve zaken.
Ondertussen kreeg de toespraak van Stein grote aandacht dat veel meer aandacht aan financiële stabiliteit moet worden besteed en dat QE dus zo snel mogelijk gestopt moet worden. Dat kreeg bijval van de haviken in de FED. Alom wordt nu gemeld door rentevorsers dat Yellen meer werkt van de derde peiler onder het beleid van de FED (naast werkloosheid en inflatie) van financiële stabiliteit.
De rente ging door dit verhaal flink omhoog en omlaag. Uiteindelijk gaat men maar mee met Plosser aan de korte kant en Arthus
http://beleggenopdegolven.blogspot.nl/2014/03/patrick-artus-china-india-inflatie-euro.html
voor de lange kant. Hogere korte rente dat lijkt op betere groei op korte termijn (zoals de laatste weken het economisch nieuws weer aangeeft in de VS) en lagere lange rente, want men gelooft Arthus met die lage nominale economische groei op lange termijn. De stijging van de goudprijs brak in de knop en dat terwijl Middelkoop aan het wegdromen is van gouden kruizen voor goudmijnen. Die grafiek heeft hij boven zijn bed hangen. De lagere goudprijzen wijzen op een hogere reële rente.Ondertussen krijg ik van mijn collega's te horen dat ik al weer een prutser ben met mijn voorspelling van een hogere rente sinds de 30-jaar swaprente onder de 2,5% daalde. Tja tegen Poetin kan ook ik niet op.
25 maart 2014
Kal's Russische Kondratieffgolf
KAL’s visie op Rusland (economist 22 maart 2014) in een soort
Kondratieffgolf
Sommige mensen denken dat je een lange golf kunt verdelen in periodes van ongeveer tien jaar (de investeringsgolven, juglars) waarin om en om iets gebeurt in positieve en negatieve zin.Hier zie je eerst de val, de depressie, daarna het herstelscenario, de voorspeod en dan de overmoed die leidt tot chaotische neergang, recessieachtig scenario waarbij een deel van de mensen zich zeer prettig voelt.
de monetaire conjunctuurcyclus voor aandelen in de VS volgens Minack
Nu zelfs Yellen over verhoging van de rente begint te spreken, worden de monetaire cyclusmodellen weer afgestoft.
Hierboven de monetaire cyclus volgens George Minack via wat er gebeurt met de rentecurve. Wordt het renteverschil tussen de lange en korte rente groter of kleiner en gebeurt dit via rentestijging of -daling aan de lange of korte kant. Dat geeft vier fases en slechts één is slecht voor aandelen.
We zitten in de meest gunstige fase sinds Bernanke beloofde QE terug te brengen, die van rentestijging vooral aan de lange kant.
Volgens Minack gaan we naar bear flattening als men de FED renteverhogingen gelooft en de twee jaars rente flink gaat oplopen en de lange rente wat minder. Hij meet de steilheid van de curve via het verschil tussen 10 en 2 jaars rente.
In die bear flattening vanuit de korte kant hoort een lichte daling van de koerswinstverhouding en een goede winststijging. Die goede winststijging ziet Minack deze keer niet zitten. This time is different want de winstmarge is al zo hoog.
De historie kan overtroffen worden zo lang bovenstaande trends doorzetten
Hierboven de monetaire cyclus volgens George Minack via wat er gebeurt met de rentecurve. Wordt het renteverschil tussen de lange en korte rente groter of kleiner en gebeurt dit via rentestijging of -daling aan de lange of korte kant. Dat geeft vier fases en slechts één is slecht voor aandelen.
We zitten in de meest gunstige fase sinds Bernanke beloofde QE terug te brengen, die van rentestijging vooral aan de lange kant.
Volgens Minack gaan we naar bear flattening als men de FED renteverhogingen gelooft en de twee jaars rente flink gaat oplopen en de lange rente wat minder. Hij meet de steilheid van de curve via het verschil tussen 10 en 2 jaars rente.
In die bear flattening vanuit de korte kant hoort een lichte daling van de koerswinstverhouding en een goede winststijging. Die goede winststijging ziet Minack deze keer niet zitten. This time is different want de winstmarge is al zo hoog.
Toch is er een goed kans dat het ook deze keer niet anders is: twee factoren zorgen voor een extreem hoge winstmarge:
1. de dalende arbeidsinkomensquote door globalisering, kapitaal goedkoop
2. de lage nominale groei, waardoor volgens Piketty/ Economist het
inkomen in de rent seeking sectors hoger is dan de nominale groei van het BNP
en daardoor een groter deel van het BNP opeisen.
De historie kan overtroffen worden zo lang bovenstaande trends doorzetten
risicopremies dalen als de kans op recessie laag is
JP Morgan had een verhaal hoe risicopremies dalen en stijgen in de economische cyclus. Normaal is dat de risicopremies oplopen in een recessie en als je uit die recessie bent, dat dan de risicopremies weer dalen.
Het lijkt er nu op dat we een economische cyclus van acht jaar hebben voor er weer een recessie komt, dus nog een paar jaar te gaan (start herstel juni 2009).
Allerlei risicopremiemodellen geven aan dat de risicopremie nog hoog is als je van de rente uitgaat, maar laag als je dit niet doet.
Dit soort modellen werken niet zo best. Je moet gewoon weten of er een recessie komt, dan gaat alles mis of anders alleen als aandelen zeer extreem overgewaardeerd zijn zoals in 1987 (dat is nog niet het geval).
Kan de beurs daarom niet omlaag? Natuurlijk wel, want er kan een schok komen zoals in 1998 of , meer waarschijnlijk, als in 1994 (rente-explosie) maar dan met minder winstgroei.
Het lijkt er nu op dat we een economische cyclus van acht jaar hebben voor er weer een recessie komt, dus nog een paar jaar te gaan (start herstel juni 2009).
Allerlei risicopremiemodellen geven aan dat de risicopremie nog hoog is als je van de rente uitgaat, maar laag als je dit niet doet.
Dit soort modellen werken niet zo best. Je moet gewoon weten of er een recessie komt, dan gaat alles mis of anders alleen als aandelen zeer extreem overgewaardeerd zijn zoals in 1987 (dat is nog niet het geval).
Kan de beurs daarom niet omlaag? Natuurlijk wel, want er kan een schok komen zoals in 1998 of , meer waarschijnlijk, als in 1994 (rente-explosie) maar dan met minder winstgroei.
flash PMi's: Frankrijk goed, China slecht
De flash PMI's kwamen uit gisteren. Die van China zorgden voor een kleine hartverzakking, zo slecht en die van de VS was iets zwakker, maar toch heel mooi. Maar Frankrijk stal de show. Hun soft patch lijkt voorbij.
JP Morganhad een heel verhaal waarom de economische groei nu de PMi's beter gaat volgen en omdat die boven de 50 zijn is dat gunstig. Economische groei in de eurozone dreigt nu 1,8% te worden, veel meer dan iedereen voorspelde. Later in 2014 kan die overmatige groei in de eurozone afkoelen, want de winter was wel heel erg warm.
In Duitsland gaat het natuurlijk nog beter, maar niet zo goed als in Engeland of Zweden. En in Duitsland roept men in koor, dat na het eerste kwartaal de groei gaat afzwakken (zeker als men echte sancties tegen Rusland afkondigt, dan zijn Duitsland grote handelspartners als Nederland en Italië de sigaar).
JP Morganhad een heel verhaal waarom de economische groei nu de PMi's beter gaat volgen en omdat die boven de 50 zijn is dat gunstig. Economische groei in de eurozone dreigt nu 1,8% te worden, veel meer dan iedereen voorspelde. Later in 2014 kan die overmatige groei in de eurozone afkoelen, want de winter was wel heel erg warm.
In Duitsland gaat het natuurlijk nog beter, maar niet zo goed als in Engeland of Zweden. En in Duitsland roept men in koor, dat na het eerste kwartaal de groei gaat afzwakken (zeker als men echte sancties tegen Rusland afkondigt, dan zijn Duitsland grote handelspartners als Nederland en Italië de sigaar).
24 maart 2014
samenvatting financieel economisch nieuws van de afgelopen week
De beurs begint gewend te raken aan de fratsen van Poetin. De zwakte van de Chinese yuan bracht meer tongen in beweging. De stijging tot boven 6,22 zou enorme verliezen hebben veroorzaakt bij derivaten met grondstoffen. Vooralsnog lijkt dit overdreven te zijn, maar het is geen steun in de rug voor de grondstoffenprijzen.
De FED deed wat men verwachtte, aankopen in het kader van QE worden weer met $10 miljard verlaagd en de verwijzing naar 6,5% werkloosheid als uitgangspunt voor een hogere rente verdween uit de verklaring van het FED rentebesluit. Nieuw was de eerste persconferentie van Yellen als voorzitter en daar deed ze een Dijsselbloemetje: ze meldde te eerlijk dat een considerable period zes maanden is en niet veel langer zoals de markt hoopte. De pers veroordeelde haar scherp en het was goed voor enige rentestijging en een sterkere dollar.
Het is kennelijk weer tijd voor stress testen van banken. 29 van de 30 grootste banken in de VS slaagden met vlag en wimpel.
Er was weinig economisch nieuws. In de VS stegen de initial claims voor werkloosheid een beetje, maar de vierweeks trend daalde verder. Het aantal vergunningen voor nieuwe huizen steeg. De inflatie bleef lag, weer slechts 0,1% hoger dan vorige maand. De belangrijkste voorlopers van de ISM (de Phillyfed en Empire survey) verbeterden. De industriële productie groeide met 0,6% in februari meer dan verwacht. De leading indicators verbeterden een sterke 0,5% over februari. Verkoop nieuwe huizen, housing starts bleven stabiel.
In Duitsland daalde de ZEW fors. Er wordt hier en daar melding gemaakt van een bijna akkoord voor de Europese bankenunie.
In China verbeterde de MNI business indicator van 50,2 naar 53,4. Maar men struikelt over elkaar heen om de groeiprognoses voor 2014 te verlagen. De overheid eist uitgebreidere rapportages over CO2 uitstoot. Men is van plan om voor 1000 miljard yuan te spenderen aan herontwikkeling van sloppenwijken.
De FED deed wat men verwachtte, aankopen in het kader van QE worden weer met $10 miljard verlaagd en de verwijzing naar 6,5% werkloosheid als uitgangspunt voor een hogere rente verdween uit de verklaring van het FED rentebesluit. Nieuw was de eerste persconferentie van Yellen als voorzitter en daar deed ze een Dijsselbloemetje: ze meldde te eerlijk dat een considerable period zes maanden is en niet veel langer zoals de markt hoopte. De pers veroordeelde haar scherp en het was goed voor enige rentestijging en een sterkere dollar.
Het is kennelijk weer tijd voor stress testen van banken. 29 van de 30 grootste banken in de VS slaagden met vlag en wimpel.
Er was weinig economisch nieuws. In de VS stegen de initial claims voor werkloosheid een beetje, maar de vierweeks trend daalde verder. Het aantal vergunningen voor nieuwe huizen steeg. De inflatie bleef lag, weer slechts 0,1% hoger dan vorige maand. De belangrijkste voorlopers van de ISM (de Phillyfed en Empire survey) verbeterden. De industriële productie groeide met 0,6% in februari meer dan verwacht. De leading indicators verbeterden een sterke 0,5% over februari. Verkoop nieuwe huizen, housing starts bleven stabiel.
In Duitsland daalde de ZEW fors. Er wordt hier en daar melding gemaakt van een bijna akkoord voor de Europese bankenunie.
In China verbeterde de MNI business indicator van 50,2 naar 53,4. Maar men struikelt over elkaar heen om de groeiprognoses voor 2014 te verlagen. De overheid eist uitgebreidere rapportages over CO2 uitstoot. Men is van plan om voor 1000 miljard yuan te spenderen aan herontwikkeling van sloppenwijken.
23 maart 2014
goed nieuws van de afgelopen week
De markten lieten zich nauwelijks van de wijs brengen door de ontwikkelingen rond De Krim. De focus blijft op het aantrekken van de groei in de wereld dit jaar. In het tweede kwartaal is er flinke tegewind uit Japan en ook in China werkt men niet mee en ook kunen er nog voorraadeffecten zijn die de grei in de VS in het tweede kwartaal drukken. Toch lijkt het tweede kwartaal niet slecht te worden vanwege Europa en het herstel van de bouw en andere sectoren die veel last hadden van de extreme koude in de VS. Maar na het tweede kwartaal zal de groei in de wereld weer aantrekken door hogere groei in Japan, China, de VS en enkele Emerging Markets.
Er gaat weer meer vertrouwen komen dat de groei in de VS hoger kan blijven dan 2,5% (deze week verbeterde de Phillyfed van negatief naar positief en ook de empire survey werd positiever, d.wz. de voorlopers van de ISM geven positieve signalen) en dat een recessie in Europa ook ver weg is (onze collega's in Portugal vinden dat we veel te pessimistisch zijn over Zuid-Europa).
Daar hoort een hogere rente bij, maar niet zo veel hoger dan reeds ingeprijsd is Plaatje van Scott Grannis). Ik geloof er niets van zoals Arthus en Hatzius denken, dat de FED ons voor gaat bereiden op structureel lagere rentes op lange termijn dan 4% en dat de eerste verhoging pas in 2016 komt. 0% rente is iets dat bij een noodsituatie hoort en dat is niet langer van toepassing in de VS.
In de Eurozone is die noodsituatie er nog wel en we zouden wel wat QE kunnen gebruiken, maar gezien de Duitse allergie hiervoor zit dit er niet in. Wel is er naar men fluistert flinke vooruitgang in de vorming van een soort bankenunie in de eurozone en dan kan de ECB natuurlijk wel royaler zijn voor de hele bankenunie zonder dat men staatsleningen hoeft op te kopen.
Op korte termijn zijn de centrale banken zeer aardig, afgelopen week was dit bijvoorbeeld het geval in Canada. De Bank of Japan ziet op het ogenblik de detailhandelsverkopen boomen, maar zegt dat ze niet heel erg lang hoeven te wachten met extra QQE als de weekcijfers inderdaad tegenvallen.
Het verhaal van Arthus en mijn eigen plaatje dat koers/boekwaarde in China op de onderkant van de range zit laten zien dat de Chinese beurs ongeveer uitgedaald moet zijn. No way dat de PBoC het schaduwbanksysteem en de trusts om zeep helpt. En men wil wel een wat meer concurrerende yuan, maar de yuan moet toch sterk blijven. De val van de yuan zal beperkt zijn.
De dollar was ineens weer wat sterker dan de euro en daardoor is het voortijdige einde van het Europese herstel door de te sterke euro voorlopig weer afgewend.
Er gaat weer meer vertrouwen komen dat de groei in de VS hoger kan blijven dan 2,5% (deze week verbeterde de Phillyfed van negatief naar positief en ook de empire survey werd positiever, d.wz. de voorlopers van de ISM geven positieve signalen) en dat een recessie in Europa ook ver weg is (onze collega's in Portugal vinden dat we veel te pessimistisch zijn over Zuid-Europa).
Daar hoort een hogere rente bij, maar niet zo veel hoger dan reeds ingeprijsd is Plaatje van Scott Grannis). Ik geloof er niets van zoals Arthus en Hatzius denken, dat de FED ons voor gaat bereiden op structureel lagere rentes op lange termijn dan 4% en dat de eerste verhoging pas in 2016 komt. 0% rente is iets dat bij een noodsituatie hoort en dat is niet langer van toepassing in de VS.
In de Eurozone is die noodsituatie er nog wel en we zouden wel wat QE kunnen gebruiken, maar gezien de Duitse allergie hiervoor zit dit er niet in. Wel is er naar men fluistert flinke vooruitgang in de vorming van een soort bankenunie in de eurozone en dan kan de ECB natuurlijk wel royaler zijn voor de hele bankenunie zonder dat men staatsleningen hoeft op te kopen.
Op korte termijn zijn de centrale banken zeer aardig, afgelopen week was dit bijvoorbeeld het geval in Canada. De Bank of Japan ziet op het ogenblik de detailhandelsverkopen boomen, maar zegt dat ze niet heel erg lang hoeven te wachten met extra QQE als de weekcijfers inderdaad tegenvallen.
Het verhaal van Arthus en mijn eigen plaatje dat koers/boekwaarde in China op de onderkant van de range zit laten zien dat de Chinese beurs ongeveer uitgedaald moet zijn. No way dat de PBoC het schaduwbanksysteem en de trusts om zeep helpt. En men wil wel een wat meer concurrerende yuan, maar de yuan moet toch sterk blijven. De val van de yuan zal beperkt zijn.
De dollar was ineens weer wat sterker dan de euro en daardoor is het voortijdige einde van het Europese herstel door de te sterke euro voorlopig weer afgewend.
22 maart 2014
Bedrijfsuitje F&C Nederland 2014
Eerst naar het Rijksmuseum. Ben Kramer hield het overzicht, geflankeerd door paranimf Charlotte. En hij zag dat het goed was.
De foto's zijn van Carlo Splint.
We hadden ons eerst voor het Rijksmuseum verzameld. Van het gezicht van Michiel de Bruin (staatsleningen) straalt de outperformance af, duidelijk geen gezicht getekend door underperformance.
De foto's zijn van Carlo Splint.
We hadden ons eerst voor het Rijksmuseum verzameld. Van het gezicht van Michiel de Bruin (staatsleningen) straalt de outperformance af, duidelijk geen gezicht getekend door underperformance.
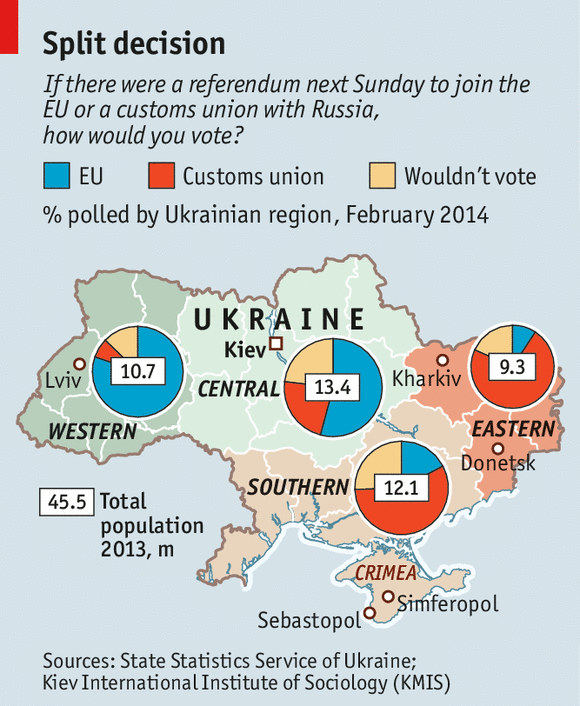
West Oekraïne voor Europa, Oost Oekraïne terug naar grenzen van 1938?
http://cdn.static-economist.com/sites/default/files/imagecache/original-size/images/print-edition/20140322_FBM938.png
Oost en Zuid Oekraïne lijkt te vermurwen tot innige samenwerking met Rusland.
Het westelijke deel niet. Dat was vroeger onderdeel van Polen/ Oostenrijk Hongarije (voor 1918)
.
Oost en Zuid Oekraïne lijkt te vermurwen tot innige samenwerking met Rusland.
Het westelijke deel niet. Dat was vroeger onderdeel van Polen/ Oostenrijk Hongarije (voor 1918)
.
21 maart 2014
Patrick Artus: China, India, inflatie, euro
De goeroe van Natixis bracht weer
zijn gebruikelijke grafiekenboekje mee. Vroeger waren er dat maar ongeveer 200,
daarna raakte ik gewend aan zo’n 300, maar de productiviteit staat niet stil,
nu waren het er 457.
Hij was zoals gewoonlijk goed op
dreef en met behulp van een groezelig papiertje wist hij steeds naar de juiste
grafiek in het boekje te sturen.
China
Men maakt zich wel erg grote zorgen
over de financiële sector en enkele faillissementen in de schaduwbankensector. Deze
is niet veel te groot, maar groeit wel zorgelijk hard. Op een deposito krijg je
nog geen 3% en bij de trusts 7%. Chinezen
met hun deposito’s van 200% van het BNP lussen daarom wel pap van de wealth
management products van de trusts. En die dingen zijn hard nodig voor de
economie. Banken lenen eigenlijk alleen maar uit op basis van onderpand en als
je op andere condities moet lenen, dan heb je een probleem. Je bent dan
afhankelijk van de trusts. Zonder die trusts loopt een groot deel van het
bedrijfsleven vast. Het zou 3-4% lagere groei betekenen [PV: dat zou inderdaad
het Lehman moment zijn; in de VS veroorzaakte dat ook een minstens 4% lagere
groei]. De overheid en de PBoC zijn er daarom helemaal niet op uit die wealth
management products en trusts de nek om te draaien. Men wil alleen de groei
ervan nog enigszins in de hand houden.
Omdat die trusts voor ongeveer 70%
werken via de grote vier (semi staats)banken dacht het publiek dat ze door de
staat gegarandeerd waren. Een en ander veroorzaakt wel stress in de
interbancaire sector.
Men heeft veel te veel deposito’s in
China. Arthus sprak van de “stupid circulation of liquidity”. Al die deposito’s
worden niet aangewend voor consumptie en kunnen hun weg naar investeringen van
het bedrijfsleven niet goed vinden. Naar het buitenland kan niet. De
valutareserves van de PBoC groeien voortvarend hierdoor. De valutakoers wordt
kunstmatig laag gehouden via de opbouw van reserves, maar men streeft toch wel
een sterke yuan na, dat is een goede prikkel voor innovaties,
productiviteitsstijging.
De bouw (nu bijna dubbel zo groot
als in Spanje op de top) is veel te groot aan het worden. Eerst kon de hoge
groei in China bereikt worden via investeringen om meer te kunnen exporteren.
De laatste jaren eigenlijk vooral via de bouw, infrastructuur. De bouw en
trusts zijn nodig om de groei rond 7% (of hoger) te houden.
India (of
Brazilië of Zuid Afrika, allemaal zelfde verhaal bijna; Turkije is anders)
Consumptie stijgt, industriële
productie niet. Tekorten op de lopende rekening gaan daarom omhoog.Er zijn enorme problemen met de elektriciteitsproductie en transport. Vooral de te lage productie van elektriciteit hindert de groei van de industriële sector. Infrastructuurinvesteringen moeten via de private sector. Men praat al tien jaar over projecten in India. Arthus gaf voorbeeld van een investering van 350 miljoen waarvan nog steeds geen dollar was uitgegeven na tien jaar.
Onderwijs is een probleem in India, meisjes krijgen heel weinig scholing.
Inflatie
Alles wijst op langdurig lage
inflatie van ongeveer 1% in Europa en de VS. De ECB past haar doelstelling voor
inflatie aan via 1,5% en begint te stellen dat 1% toch eigenlijk ook wel
prettig is. In de VS zijn er studies dat 2% eigenlijk iets te weinig is voor
goede economische groei, 3% inflatie is beter. Maar ook daar zal de inflatie te
laag blijven.
In de VS heb je hogere
productiviteitsgroei en loongroei die de productiviteitsgroei nog minder
bijhoudt dan in Europa. Arbeidskosten per eenheid product dalen in de VS bij de
huidige lage loonstijgingen van 1% voor de middenklasse. Loonstijging zal laag
blijven door afbraak macht van de vakbonden die haast niet aanwezig zijn bij de
nieuwe beroepen en ook bij deeltijdbanen is de onderhandelingspositie voor
hogere lonen ver te zoeken.
Yellen heeft er op gehint dat de
nominale economische groei tegenwoordig veel lager is dan vroeger. Daarbij
hoort geen rente van 4% zoals alle FED gouverneurs voorspellen op lange
termijn, maar 2,5-2,75%.
Arthus gelooft in een normale
tienjaarsrente op middellange termijn van 3,25% in de VS en 2% in Duitsland.
Patrick gelooft in een sterke euro
op termijn en is het oneens met 99% van zijn collega’s die een sterke dollar
zien. Het overschot op de lopende rekening van de eurozone is enorm en in de
kernlanden blijft men veel te veel sparen en in de periferie kan men niet de
besparingen verminderen gezien hun schuldenpositie. De ECB griezelt van QE en
zal het niet voor elkaar krijgen de inflatie naar 2% te brengen. Het buitenland
blijft dol op leningen van de eurozone.
Arthus gelooft in het boek van Stiglitz over de te hoge inkomensongelijkheid. In de VS zal men blijven stemmen op partijen die lage lonen nastreven. Ook de democraten zetten zich niet echt in voor loonstijging van de middenklasse. Idem voor het VK, waar men nooit op partijen zal gaan stemmen die hogere loonstijging dan de groei van de productiviteit zullen afdwingen. In Europa stemt men nog niet op partijen die loongroei en hogere uitkeringen nastreven, maar dat kan komen. Alleen in Japan heeft men op een partij gestemd die hoge loongroei wil, Abenomics.
[PV: ik denk dat na ongeveer
2018-2020 geleidelijk overal, ook in de VS, gestemd gaat worden voor minder
ongelijkheid en hogere lonen versus de productiviteit. Dat is mijn uitleg van de
Kondratieffgolf en pas na ongeveer 2035 zal men weer voor minder nivellering
gaan].
Zwakke yuan en koperprijzen: volgens beurs is China failliet
Men had het zo gezegd: als de yuan zwakker wordt dan 6,20 tegen de dollar dan vergaat de wereld. De 6.22 van nu is au au, maar pas yuan 6,80 is
waarom het in China op de beurzen zo veel slechter moet gaan dan in Griekenland
in de laagtijdagen (in 2014 voorlopig beste beurs in de wereld). Volgens de koerswinstverhoudingen is het zonneklaar, China is er wel degelijk erger aan toe dan Griekenland. Misschien, heel misschien, is dat een heel, heel klein beetje overdreven.
Het economisch nieuws valt maximaal tegen in China. dat klopt aardig met de (gemanipuleerde) koperprijs.
Ook de ijzerertsprijzen voorspellen een groeiafzwakking in China
aantal woorden FED en balans FED en rente in lijn met dots
877 woorden telde de verklaring van de FED gisteren. De wereld wordt steeds complexer. Er is een sterk verband geweest tussen de omvang van de balans van de FED en het aantal woorden in de FED verklaring (zie plaatje).
De Humphrey Hawkins Testimony telde veel minder woorden, de markt rekende daarom op een kortere verklaring van Yellen.
Maar nee, een nieuwe vage omschrijving van forward guidance en uitleg over het slechte weer zorgden voor opnieuw een langere verklaring.
De FED moet dan ook de markt in een onmogelijk sprookje laten geloven: door QE komt het helemal goed met de groei in Amerika, maar de rente blijft om wonderbaarlijke redenen veel lager dan vroeger. Inflatie gaat niet optreden, ook al voorspelt men een veel lagere werkloosheid. Alle FED-gouverneurs voorspellen een rente van de FED op termijn van 4% maar toch blijft hij nog vele jaren onder 2%.
Men is wel flink aan het mopperen over hoe zweverig de forward guidance nu is.
De markt ziet op het ogenblik geen veel hogere of lagere rente dan de nieuwe voorspellingen van de FED. Toch vindt men dat de voorspellingen tegenvallend havikachtig waren. Niet te zien in het plaatje van Bianco.
De Humphrey Hawkins Testimony telde veel minder woorden, de markt rekende daarom op een kortere verklaring van Yellen.
Maar nee, een nieuwe vage omschrijving van forward guidance en uitleg over het slechte weer zorgden voor opnieuw een langere verklaring.
De FED moet dan ook de markt in een onmogelijk sprookje laten geloven: door QE komt het helemal goed met de groei in Amerika, maar de rente blijft om wonderbaarlijke redenen veel lager dan vroeger. Inflatie gaat niet optreden, ook al voorspelt men een veel lagere werkloosheid. Alle FED-gouverneurs voorspellen een rente van de FED op termijn van 4% maar toch blijft hij nog vele jaren onder 2%.
Men is wel flink aan het mopperen over hoe zweverig de forward guidance nu is.
De markt ziet op het ogenblik geen veel hogere of lagere rente dan de nieuwe voorspellingen van de FED. Toch vindt men dat de voorspellingen tegenvallend havikachtig waren. Niet te zien in het plaatje van Bianco.
Abonneren op:
Posts (Atom)