4 juni 2015

Chinese beurzen samen straks meer waard dan die van Wall Street

De beurswaarde van de Chinese beurzen is groter dan die van Japan of Engeland.
Samen zo'n 15.0000 miljard of nog meer, misschien minder vanwege dubbeltellingen en free float
Business Insider/Andy Kiersz, data from World Federation of Exchanges
http://uk.businessinsider.com/shanghai-market-cap-2015-5?r=US#ixzz3c6hM5RMV

en waarde Sjanghai $5600 miljard.
Genoeg voor Bill Gross om short te gaan op de bubbel van Chinese aandelen.
Die bubbel is minder duidelijk dan bij de Duitse rente overigens. Het an nog steeds veel omhoog in China.

tantrum weer begonnen op de obligatiemarkt

Ik dacht dat de rust weer een beetje aan het terugkeren was op de obligatiemarkt na de enorme verliezen sinds 20 april. De Duitse 10 jaars rente steeg van 0,05 naar boven  0,7% en daalde weer tot iets boven 0,4%. Nu dus terug omhoog tot boven 0,8%.
Het klinkt allemaal niet zo erg, de renteveranderingen zijn helemaal niet groot in historisch perspectief. Maar omdat de rente zo idioot laag is, is de rentegevoeiligheid hoger dan ooit. Een en ander is tot koersverliezen aan het leiden die enkele keren groter kunnen worden dan bij de rentekrach van 1994.

Tantrum betekent razernij, woedeaanval. Waar komt al die opgekropte woede vandaan?
Men had eindelijk geaccepteerd dat we in een periode van Secular Stagnation leven. Dat was secular, eeuwig durend. Nooit meer inflatie, nooit meer groei, nooit meer renteverhogingen door centrale banken. Een 4% rente van de FED denkt Bernanke niet meer in zijn leven mee te maken. Ik ben bang dat hij omdat te voorkomen over enkele jaren harakiri moet plegen.

Weg ineens is het deflatoire denken. Er is groei in Europa, ja echt waar en dat kan nog jaren aanhouden. Misschien halveert de euro versus de dollar, maar er komt groei. De interne devaluaties van de europeriferie kunnen minder worden. Door de zwakke euro ontstaat inflatie. Alleen de dienstensector groeit en die zorgt altijd voor inflatie.
In de VS is te weinig geïnvesteerd in heel wat sectoren. Dat is aan het leiden tot pricing power en dus inflatie. Onderwijs is een dure zaak en Obamacare, dat kost een stevige slok op de borrel en gaat iet leiden tot deflatie. Huren moeten verder omhoog, er is te lang te weinig gebouwd.
Bovenstaand plaatje van T Rowe Price (Getting Ready for the Next Phase of the Cycle) laat zien dat het bergaf is gegaan met de investeringen en bergop met dividenden en inkoop eigen aandelen.
Zij zijn optimistisch dat dit veel te weinig investeren gaat keren. Er is te veel op de kosten bespaard en nu moeten de kosten omhoog. Dat kan voor meer economische groei gaan zorgen dan je denkt. In de VS is de productie van cement weggevaagd. Dat komt echt wel enigszins weer terug.
China dreigt dat einde van deflatie denken te doorkruisen. Er is veel te veel industriële capaciteit in China en dat leidt tot nog jaren overmatig lage prijzen voor goederen. Goederendeflatie lijkt daardoor te blijven. Maar deflatie vanuit de ICT die is de laatste jaren plotseling aan het verdwijnen.

Per saldo lijkt de deflatievrees vanwege een bubbel van geloof in secular stagnation veel te groot geworden te zijn. 0, beetje rente voor 10 of 30 jaar leningen is idoot. In Japan was de 30 jaar rente in een range van 1 tot 3 % en 2%+ was daar normaal. In Europa hebben we helemaal geen deflatie van de kerninflatie en zou de 30 jaar rente eigenlijk hoger moeten zijn dan in Japan.

3 juni 2015

ISM valt mee

De ISM steeg en dat was niet verwacht na de enorme daling van de ISM van Chicago. De ISM's van de oliestaten waren uiteraard ook heel slecht. Toch verbeterde de landelijke ISM. Nieuwe orders omhoog, iedereen is het er over eens dat het een meevallend cijfer was. dollar omhoog dus (totdat de cijfers over de oplopende inflatie in de eurozone binnenkwamen, gierende inflatie als dit nog tien jaar zou doorzetten).
Een en ander is niet zo onverwachts  gezien de trend van de initial claims voor werkloosheid en de reële detailhandelsverkopen. De laatste cijfers waren slecht in nominale zin, maar door de zeer lage inflatie en opwaartse herzieningen in vorige maanden is de trend niet zo slecht.
De ISM is wel hoger geweest dan de daling van de industriële productie aangaf.
Toch wijzen diverse indicatoren op een hogere ISM in de komende maanden.
De lage korte rente trekt de lange rente nog steeds omlaag, zelfs als je voorspelt dat de ISM iets zal verbeteren. Maar we hebben nu te maken met een Super Taper tantrum en dat betekent dat de 10 jaar rente boven de modelrente moet liggen, want de markt bouwt dan minder op het langjarig gemiddelde van de korte rente. Want als de FED de rente gaat verhogen dan: this time is different. De rente gaat omhoog.

Doug Short: Tobin's Q zegt ongeveer zelfde als afwijking structurele trend van S&P

Gisteren http://beleggenopdegolven.blogspot.nl/2015/06/doug-short-we-zitten-in-een-secular.html liet ik een plaatje zien hoe Doug Short de lange bull en bear periodes van de reële S&P 500 zag. Dat is het bovenste deel van het plaatje http://www.advisorperspectives.com/dshort/updates/Q-Ratio-and-Market-Valuation.php. Hij deed een regressieanalyse en dat leverde de rode lijn op als structurele trend. De mate waarin de reële S&P afweek van die structurele trend komt heel goed overeen met hoe veel Tobin's Q afwijkt van het gemiddelde.
Tobin's Q was de maatstaf die Tobin ontwikkelde om te beoordelen of aandelen duur dan wel goedkoop waren. Het geeft aan hoe ver de aandelenkoersen zijn uitgestegen boven de vervangingswaarde van de assets van de onderliggende ondernemingen.
Een en ander geeft aan dat aandelen op het ogenblik veel te duur zijn. Bij de huidige monetaire politiek en lage rentes is zo'n overwaardering heel logisch en kan best nog wel aanzienlijk groter worden.

2 juni 2015

eerste renteverhoging hoeft niet zo erg te zijn voor aandelen en obligaties met lage duratie

De laatste tijd is iedereen zich erg druk aan het maken over wat de beurs gaat doen als de FED het in haar hoofdje haalt de rente toch te gaan verhogen, geheel tegen de wil van de markt in.
Kommer en kwel komt dan op ons af, zo houdt men ons voor.
Niet iedereen denkt dat overigens. Josh Brown denkt dat aandelen dan gewoon door kunnen stijgen http://fortune.com/2015/05/26/investing-rising-interest-rates/

Wel kun je dan beter in in de rest van de werld beleggen in plaats van in Amerikaanse aandelen. Zelfs met obligaties liep je tegen niet a te erge kleerscheuren aan, je moest alleen de lange duraties vermijden.Net de gedwongen lievelingetjes van pensioenfondsen en verzekeraars.
Niets aan de hand dus, gemiddeld.
Josh Brown c.s. waarschuwen er wel voor dat van alles kan gebeuren en dat het elke keer anders gaat. Het enige dat ze zeker weten is dat rampspoed niet gegarandeerd is.
Bovenstaand plaatje is van JP Morgan (Mislav Matejka) over wat er gemiddeld gebeurde na 1970 met de Amerikaanse beurs als de FED de rente ging verhogen.
Het geeft aan dat er gemiddeld een heel kleine daling is geweest van de periode van 3 maanden voor de verhoging tot drie maanden na de verhoging. daarna kwam de bull market terug. Die gemiddelde kleine daling is niet groot genoeg om actie te ondernemen.
Je moet nog andere redenen hebben om wat te gaan doen. In de andere keren dat de FED de rente begon te verhogen was de winstgroei veel beter. Dat maant nu tot voorzichtigheid. Er is een behoorlijke kans dat de winsten gaan tegenvallen.
Je kunt ook vertrouwen op de QE van grote centrale banken in de wereld. in de VS is QE stabiel, maar in Europa en vooral Japan groeien de balansen als kool. Dat hoort genoeg compensatie te zijn. China is niet duidelijk. Men versoepelt de monetaire politiek, maar ondertussen verkoopt men wel valutareserves. Dan hebben we de OPEC-landen nog die dit jaar voor $200 miljard aan valutareserves moeten verkopen terwijl men vroeger $400 miljard oppotte. De FED kan in voorbereiding van de eerste verhoging proberen liquiditeit aan de markt te onttrekken. Dat zou de doorslag moeten geven, maar het ziet er niet naar uit dat de FED echt drastische maatregelen gaat nemen.

Doug Short: we zitten in een secular bull market: De reële S&P zoals becommentarieerd door Doug Short.


http://www.advisorperspectives.com/dshort/updates/Secular-Bull-and-Bear-Markets.php
Je hebt alleen een secular bull markt als er een nieuw all time high in reële termen wordt gezet. dat was in 1937 niet het geval.
De huidige stijging sinds 2009 is 150% in reële termen. dat is lager dan de slechtste secular bull market , die was 334%.
Bij de indeling van doug Short zaten we 40% van de tijd ineen secular bear market en 60% in een bull market. Ons wordt voorgehouden dat we bijna altijd in een secular bull market zitten, dat is niet het geval. In bijna 40% van de tijd zit je in een secular bear market (als je 1932-1937 meetelt als bull market, dan kom je op iets meer dan 60% uit. 38-62 lijkt me een redelijk cijfer, in overeenstemming met phi en mijn denken over de Kondratieffgolf met zijn langdurig goede en slechte tijden voor economie en beurzen).

31 mei 2015

samenvatting financieel economisch nieuws van de afgelopen week

De beurzen hadden er geen zin in (alleen Japan was nog in een vrolijke stemming. De Chinese beurs had één zeer slechte dag van meer dan -6%). De rentes konden veelal dalen, al lijkt de inflatie wat aan te trekken. Allemaal de schuld van grexit en veel te veel kijken naar de groeicijfers over het tweede kwartaal in de VS van de AtlantaFed. Griekenland maakt toch wel heel erg duidelijk dat we grote verliezen gaan lijden op de door de ECB en Europese landen verstrekte leningen. Grexit dreigt, al willen de Grieken dit niet. Er moet nog heel wat gebeuren voor een stevig hulppakket aan Griekenland op tafel ligt waar de Griekse regering mee thuis kan aankomen. Het animo in met name Duitsland voor extra steun is nagenoeg verdwenen.
(voor paniekverhaal: http://globaleconomicanalysis.blogspot.nl/2015/05/april-greek-capital-flight-5-billion.html
)

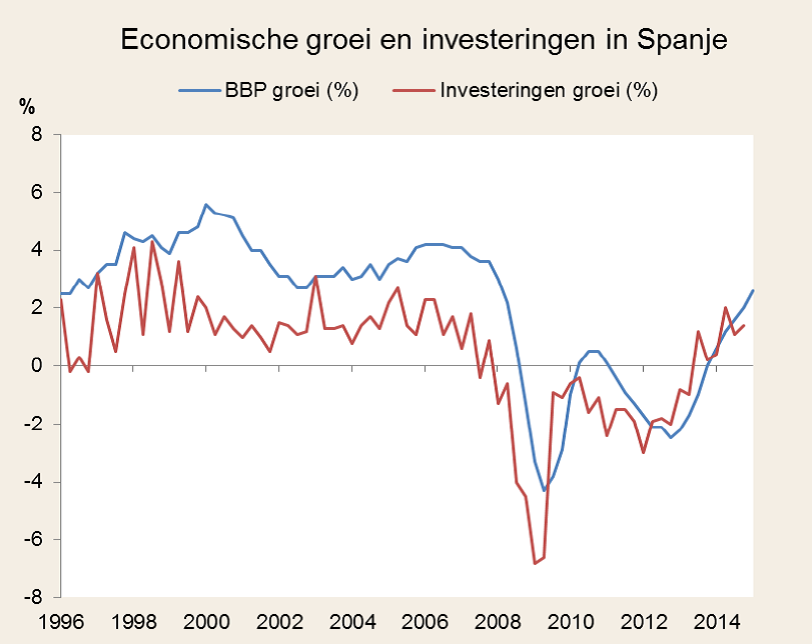
In Spanje kondigde de PSOE, de socialistische partij, aan wel te willen gaan regeren straks met Podemos. Dat wordt even geen hosanna op de Spaanse beurzen, terwijl het economische herstel in Spanje juist zo goed gaat.

Het economisch nieuws in de VS lijkt weer iets te gaan verbeteren, al daalt de Dow Jones Transport onverdroten door en was de Chicago ISM erg slecht.Kern nieuwe orders verbeteren gelukkig weer en vooral de cijfers over de huizenmarkt zijn aan het verbeteren (zoals pending home sales, hypotheekaanvragen om een huis te kopen, nieuwe huizenverkopen). Initial claims voor werkloosheid gingen omhoog, maar blijven zeer laag. Het consumentenvertrouwen (Conference Board) steeg weer.
De groei van het BNP in de VS werd bijgesteld van 0,2% naar -0,7%(-0,8% verwacht). Netto export was de boosdoener en ook de voorraadgroei droeg minder bij. Straks worden de jaarlijkse herzieningen gedaan voor de Amerikaanse groei in de afgelopen jaren en men verwacht dat men de seizoenaanpassing flink gaat bijstellen richting meer groei in het eerste kwartaal en minder groei in de andere kwartalen. Dan wordt de groei over het eerste kwartaal weer positief, zo denkt men.

In Duitsland stegen de detailhandelsverkopen over april een stevige 1,7% en verbeterde het vertrouwen veder. In de rest van de eurozone was er een stabilisatie van het vertrouwen.

goed nieuws afgelopen week

Het begint steeds duidelijker te worden dat de soft patch in de VS achter de rug is. De groei lijkt veel minder aan te trekken dan vorig jaar na de krimp in het eerste kwartaal, maar er is verbetering zichtbaar aan het worden.
Iedereen kijkt nu veel te veel naar de cijfers van de Atlanta FED. Een bubbel zou je zeggen. Daar zie je nog niet de cijfers (want die zijn er nog niet) die in het tweede kwartaal de verbetering moeten gaan geven: netto export, overheidsuitgaven en de bouw.

De consument is niet nog meer aan het sparen gegaan zo lijkt het. De consument ziet de daling van de benzineprijzen nu niet langer iets dat zo voorbij is. (plaatje Goldman sachs)

Daardoor durft men iets meer uit te geven van het uitgespaarde benzinegeld.

Met de huizenmarkt gaat het beter. Voor optimistisch verhaal van Josh Brown: (plaatje Barclays) http://thereformedbroker.com/2015/05/29/housing-market-shall-we-say-ballistic/

 Meer hypotheekaanvragen om een huis te kopen. Pending home sales weer omhoog. Met de bouw gaat het nog steeds zeer matig, huizenbouw zit nog steeds op recessieniveau. Er is nu wel meer gezinsvorming, maar dat leidt vooral tot flink grotere vraag naar huurwoningen. Die moeten overigens ook gebouwd worden, Yardeni overdrijft het negatieve er een beetje van. Per saldo is die groei van het aantal gezinnen zeer gunstig voor de economische groei in de VS.


De bijstelling van de groei van het BNP in de VS was iets minder erg dan gevreesd. De bijdrage van de voorraden was kleiner en de negatieve invloed van netto export was groot. Ook de negatieve bijdrage van de overheidsuitgaven zal verbeteren in het tweede kwartaal zo denkt men.
De olieprijs is iets aan het stijgen door afname van de wel zeer hoge olieproductenvoorraden in de VS. Dat wijst op meer vraag, een betere economie. De olieproductie in de VS lijkt te stabiliseren ondanks de enorme daling van het aantal rigs. Men kan kennelijk nog heel wat rendabel produceren bij een olieprijs van $50, ook met fracking.  Diverse bedrijven die olie en gas winnen via fracking durven nog te investeren en geld op te halen, sommige zijn nog steeds heel winstgevend (maar er zijn wat drama’s gaande bij de minder goede bedrijven, die alleen maar kas aan het verbranden waren zoals Einhorn uitlegde).


In de eurozone zie je ex Griekenland een doorgaand herstel. De geldgroei M3 lijkt nu zo’n 5% te groeien en dat is genoeg voor meer groei bij de huidige lage inflatie.
plaatje aegon bij VBA. Investeringen lopen voor. Werkloosheid daalt.
Rusland heeft klap gehad en is aan het herstellen.
Overigens stegen de detailhandelsverkopen over april in Duitsland een niet te versmaden 1,7%.

Nee Piketty, je wordt niet rijk met rentenieren maar met ondernemen


Piketty suggereert dat de rijken vanzelf steeds rijker worden, omdat beleggen zo veel meer opbrengt dan de groei van het BNP.
5% reëel rendement zou voor het grijpen liggen op lange termijn bij beleggen.
No way. Zeker niet na belastingen, oorlogen en andere rampspoed.
Het plaatje laat zien hoe de meeste miljardairs aan hun geld kwamen: door ondernemer te zijn (en daarin fantastisch succesvol te zijn), niet door het erven van familiekapitaal. Dat helpt natuurlijk wel, maar het is niet hoe Bill Gates de rijkste man ter wereld werd.
Rentenieren is niet de hoofdbron van inkomsten en kapitaal geweest bij de miljardairs. Voor de wat armere lieden geldt dit meestal ook.

Wel is het zo dat eigenaren van hedge funds tegenwoordig goed vertegenwoordigd zijn onder de miljardairs. Zo’n 30% van de Amerikaanse miljardairs heeft via ondernemen in de financiële sector zijn vermogen gemaakt.

30 mei 2015

De voortdurende stijging van de levensverwachting

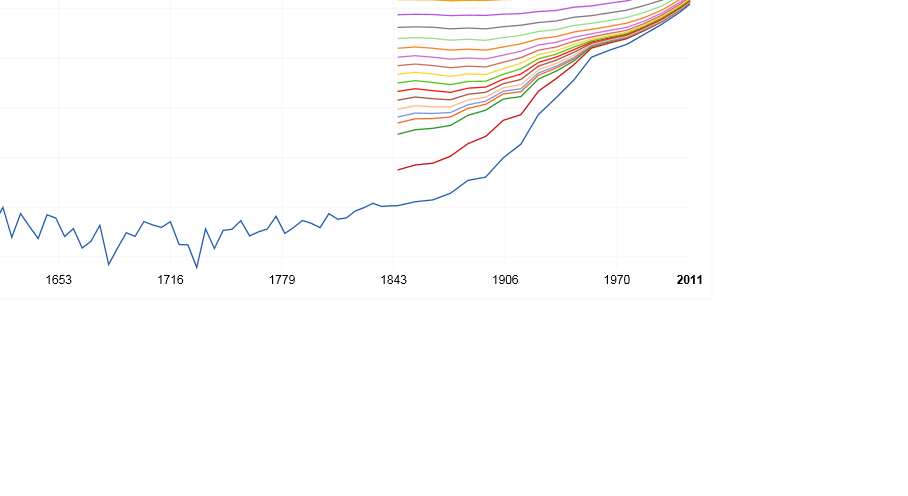
Bron http://ourworldindata.org/data/population-growth-vital-statistics/life-expectancy/
In het Westen stijgt sinds de Industriële Revolutie de levensverwachting fors. Als landen rijker worden zie je ineens een buiging van de trend van de levensduur, die gaat dan ineens veel sneller omhoog.
Als je die stijgende trends ziet, dan ben je al snel verbaasd waarom de actuarissen de stijging van de verwachte levensduur zo hebben onderschat in het afgelopen decennium. De belangrijkste reden hiervoor was dat die stijging van de verwachte levensduur de afgelopen eeuwen vooral kwam doordat men veel minder vaak jong stierf, ver voor de pensioendatum. Het aantal levensjaren dat een 65-jarige nog kon verwachten te leven steeg nauwelijks.
Dat is nu aan het veranderen. Je ziet nu aan het plaatje in het geciteerde artikel  dat na 1995 die verwachte levensduur van een 65-jarige ineens behoorlijk aan het stijgen is. Bij hoge leeftijden, vooral 90+, zie je dat de verwachte resterende levensduur nog steeds een bijna horizontale lijn is.
Van de week had je nog een plaatje van de oudste mens door de tijd heen. Je ziet weinig vooruitgang. Je ziet een outlier,  mevrouw Calment die dik 122 jaar werd. Verder zie je dat het verder tot op heden bijna steeds ophoudt bij 116 jaar. Er zijn nu wel veel meer mensen die dicht bij de record hoge leeftijd liggen. De huidige is maar 44 dagen ouder dan nummer 2. Wel zie je dat je voor 1970 al op 110 jarige leeftijd de oudste vrouw ter wereld kon zijn (mannen zijn dat hoogst zelden), maar nu moet je echt 114+ zijn.  

Godot gaat de rente verhogen in de VS, maar nu komt hij wel, echt.

Het lijkt allemaal maar gekkenwerk, die plannen van de FED om de rente te gaan verhogen. De economische groei valt tegen, de lievelingsindicator Labor Market Conditions Index (plaatje Morgan Stanley, Zentner) is weer weggezakt onder nul, de voorspellingen voor de economische groei voor 2015 moeten naar beneden worden bijgesteld en de lonen stijgen niet harder en weinig wijst erop dat er plotseling vaart in zou komen te zitten.
 Inflatie is te laag en de stijging van de olieprijzen van de laatste tijd lijkt te zijn gestopt en zou wel eens opnieuw kunnen gaan dalen (maar door dalende voorraden in de VS is de olieprijs aan het stijgen).
Er is wel een beetje hulp vanuit de stijgende Employment Cost Index, de dalende werkloosheid en zeer lage intial claims voor werkloosheid, maar je kunt uit de economische cijfers zelfs met fantasie nog niet eruit halen dat het zo veel beter gaat met de Amerikaanse economie vergeleken met de afgelopen paar jaar.
Die aandrang, kennelijk niet te beheersen behoefte, om de rente te verhogen, komt kennelijk ergens anders vandaan. De FED staat bij de ooit komende recessie met lege handen als daarvoor de rente niet verhoogd wordt. Dan kan men de rente niet of nauwelijks nog verlagen en uitbreiding van de balans heeft groeiende nadelen.
Het is dus net als bij het stoppen van extra QE: de economische cijfers gaven de logica daarvan niet aan, maar toch gebeurde het.
De FED gaat de rente dus verhogen en liefst beginnend in 2015, want in een verkiezingsjaar is minder prettig voor de FED, dat leidt tot gemopper van de politiek en wie weet komt die tot akelige nieuwe regels die de vrijheid van de FED zullen gaan insnoeren (audit de FED roept men al).
De FED moet iets doen wat nooit eerder is geprobeerd, nooit is goed gegaan sinds 2008 bij geen enkele centrale bank in het Westen: de rente verhogen, QE wegdoen en dat nog wel met nieuwe instrumenten. Allemaal nooit eerder uitgeprobeerd.
De markt lacht de FED uit. De korte rente blijft 0, ook als je de rente zou willen verhogen. Je doet het toch niet en als je het we doet zal de markt niet volgen. De korte rente blijft 0.
Er zijn nu veel te veel vrije reserves (11% van hun kapitaal). Banken hoeven niet te reageren op het beperkt terugtrekken van vrije reserves door de FED. Dat was heel anders toen de vrije reserves in de buurt van $100 miljard lagen, maar niet nu het eerder $3000 miljard is. Toen maakte $10 miljard terugtrekken indruk van de vrije reserves, nu merken ze het niet eens. 
De FED weet dat ook wel. Daarom gaan ze de markt op met reverse repo’s. Daarmee kun je geldmarktfondsen de repo rente geven. Maar daar zit nu een maximum op van $300 miljard (meer durft de FED nu nog niet). Er is minstens $1500 miljard nodig. Dan echter komen bepaalde banken in problemen, dus dat gaan ze bij de FED niet doen. I rest my case zegt de markt. Weg met de dots, de voorspellingen van de FED over hun rente zeggen niets..
De FED moet dus de balans verkorten, anders kan het niet. Dat durven ze ook niet. Nee, de FED kan voorlopig de rente niet omhoog krijgen, pas als ze net zo brutaal worden als Volcker dan gaat dat lukken.
En toch dus, dat kleine dametje gaat het samen met haar secondant Fischer voor elkaar krijgen: een hogere rente vanwege dat het moet (een soort vrouwenlogica die ons al zo vaak gered heeft) en de lage werkloosheid de markt doet geloven dat 0,5% rente niet al te absurd is.

28 mei 2015

Bianco: hoge volatiliteit lange staatsobligaties blijft extreem hoog

Vijf van de laatste zeven jaren hadden de meest positieve en negatieve opbrengsten in een jaar ooit. De laatste jaren is de volatiliteit van de opbrengsten van lange staatsobligaties extreem. Het zijn de meest enge beleggingen geworden die je je haast kunt voorstellen. Bij dat gigantische risico hoort een gigantisch lage verwachte opbrengst. Negatief begint duidelijk te worden. Maar zo gaat het vaak niet.
Januari 2015 liet de hoogste maandopbrengst aller tijden zien. In mei dreigde het omgekeerde te gebeuren, maar de draai naar beneden kwam net op tijd om dit te verhinderen. Die gigantische volatiliteit blijft nog wel even voortduren.
De modified duration, die de rentegevoeligheid van een lening bepaalt, is nog nooit zo hoog geweest als nu.
Daarnaast zijn er extreem sterke opinies over de rente. Iedereen is er zeer van overtuigd dat de rente gaat stijgen. Men positioneert zich hiervoor en dan gebeurt er weer iets waardoor de rente zoals zo vaak de laatste decennia naar beneden gaat. Dat zorgt dan weer voor enorme herstelpogingen om weer duratie in de portefeuille te krijgen.
De dealers moeten zich positioneren tegen al die domme klanten die zo hoog nodig short willen gaan (dat heb ik ook al de nodige keren ten onrechte gedacht, de rente gaat omhoog). De dealers zitten daardoor ook extreem gepositioneerd, en naarmate de duratie langer werd, werd het al maar erger, die positionering.

Bij elke gril kan de obligatiemarkt nu exploderen of instorten. Bianco denkt dat nu toch wel minstens drie keer per jaar moet gebeuren. Het is niet eens de lagere liquiditeit die de banken verschaffen, maar gewoon de extreem lange duratie en de extreem extreme meningen over waar de rente naar te gaat. The only way is up, immers. Of toch weer Oeps, weer omlaag.

productiviteitsstijging valt tegen (FT)

De laatste tijd zie je steeds meer verhalen komen dat het afgelopen is met de economische groei in de komende decennia vanwege een grote afzwakking van de productiviteitsstijging. Eerst gaf men de schuld van de afzwakking van de economische groei alleen aan demografie (vergrijzing), maar nu komt men ook met verhalen van afzwakking van de productiviteitsstijging door andere zaken. De FT had een aardig artikel hierover:

Productivity: It’s a drag (Sam Fleming and Chris Giles); Restoring productivity levels is crucial to boosting living standards and filling tax coffers http://www.ft.com/intl/cms/s/2/cc8e68bc-ffc1-11e4-8c46-00144feabdc0.html#axzz3bFPWLrtt

Bovenstaand plaatje wordt veel getoond. Na 2005 gaat het mis. Het is alsof je het plaatje van de vergrijzing met het percentage 65+ op zijn kop houdt.

De op een na belangrijkste reden lijkt de nu al de nodige jaren te lage groei van de investeringen.

Verder is er een groeiend aantal mensen dat Gordon steunt. Hij stelt dat alle belangrijke uitvindingen al gedaan zijn. Fernald, de huidige belangrijkste profeet over productiviteitsgroei, steunt hem nu ook. De wet van Moore is aan het wegsmelten, want transistors moet nu kleiner worden dan een atoom en ze wekken veel te veel warmte op, waardoor ze minder goed functioneren.
De dienstensector komt op want men wil beleven in plaats van bezitten. De dienstensector kent weinig productiviteitsstijging tot nu toe.

Dan heeft het artikel nog enkele argumenten dat een en ander niet zo slecht is. We meten de innovaties niet goed (gratis informatie internet, gratis Facebook, betere kwaliteit medicijnen etc.).
En volgens McKinsey hebben we niet genoeg geduld. De industrie wordt straks weer productiever.

yield curve wijst op weinig loonstijging in VS

 De rentecurve is een goede voorspeller geweest voor de loongroei over een jaar. Hierboven het verband uit regressieanalyse dat ik vind met de 2 en 10 jaars rente een jaar vertraagd.
Plaatjes met het verband met het percentage bedrijven dat volgens het survey NFIB van midden en kleinbedrijf in de VS dat aangeeft van plan te zijn de lonen over 3 tot 6 maanden te gaan verhogen zijn populair, maar als je dat toevoegt als variabele aan de regressieanalyse dan vind je geen significant verband.
.Morgan Stanley had bovenstaand plaatje via de verhouding vacatures/ werklozen. Dat doet het ook niet zo indrukwekkend.
Er is wel wat anecdotal evidence dat de lonen wat harder gaan stijgen en we zijn ongeveer op het punt in de cyclus waar dit moet gaan gebeuren. Maar de rentecurve zegt dat de loonstijging maar heel weinig zal aantrekken. De laatste jaren vind je ook weer enig verband met de vertraagde loongroei, maar ook dan krijg je geen plaatje waar een loongroei uitrolt waarbij de FED enthousiast de rente moet gaan verhogen.